Domain eingetragener-kaufmann.de kaufen?
Wir ziehen mit dem Projekt
eingetragener-kaufmann.de um.
Sind Sie am Kauf der Domain
eingetragener-kaufmann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eingetragener-kaufmann.de kaufen?
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **


Ähnliche Suchbegriffe für Betriebskosten
Top-Angebote
Produkte zum Begriff Betriebskosten:
-
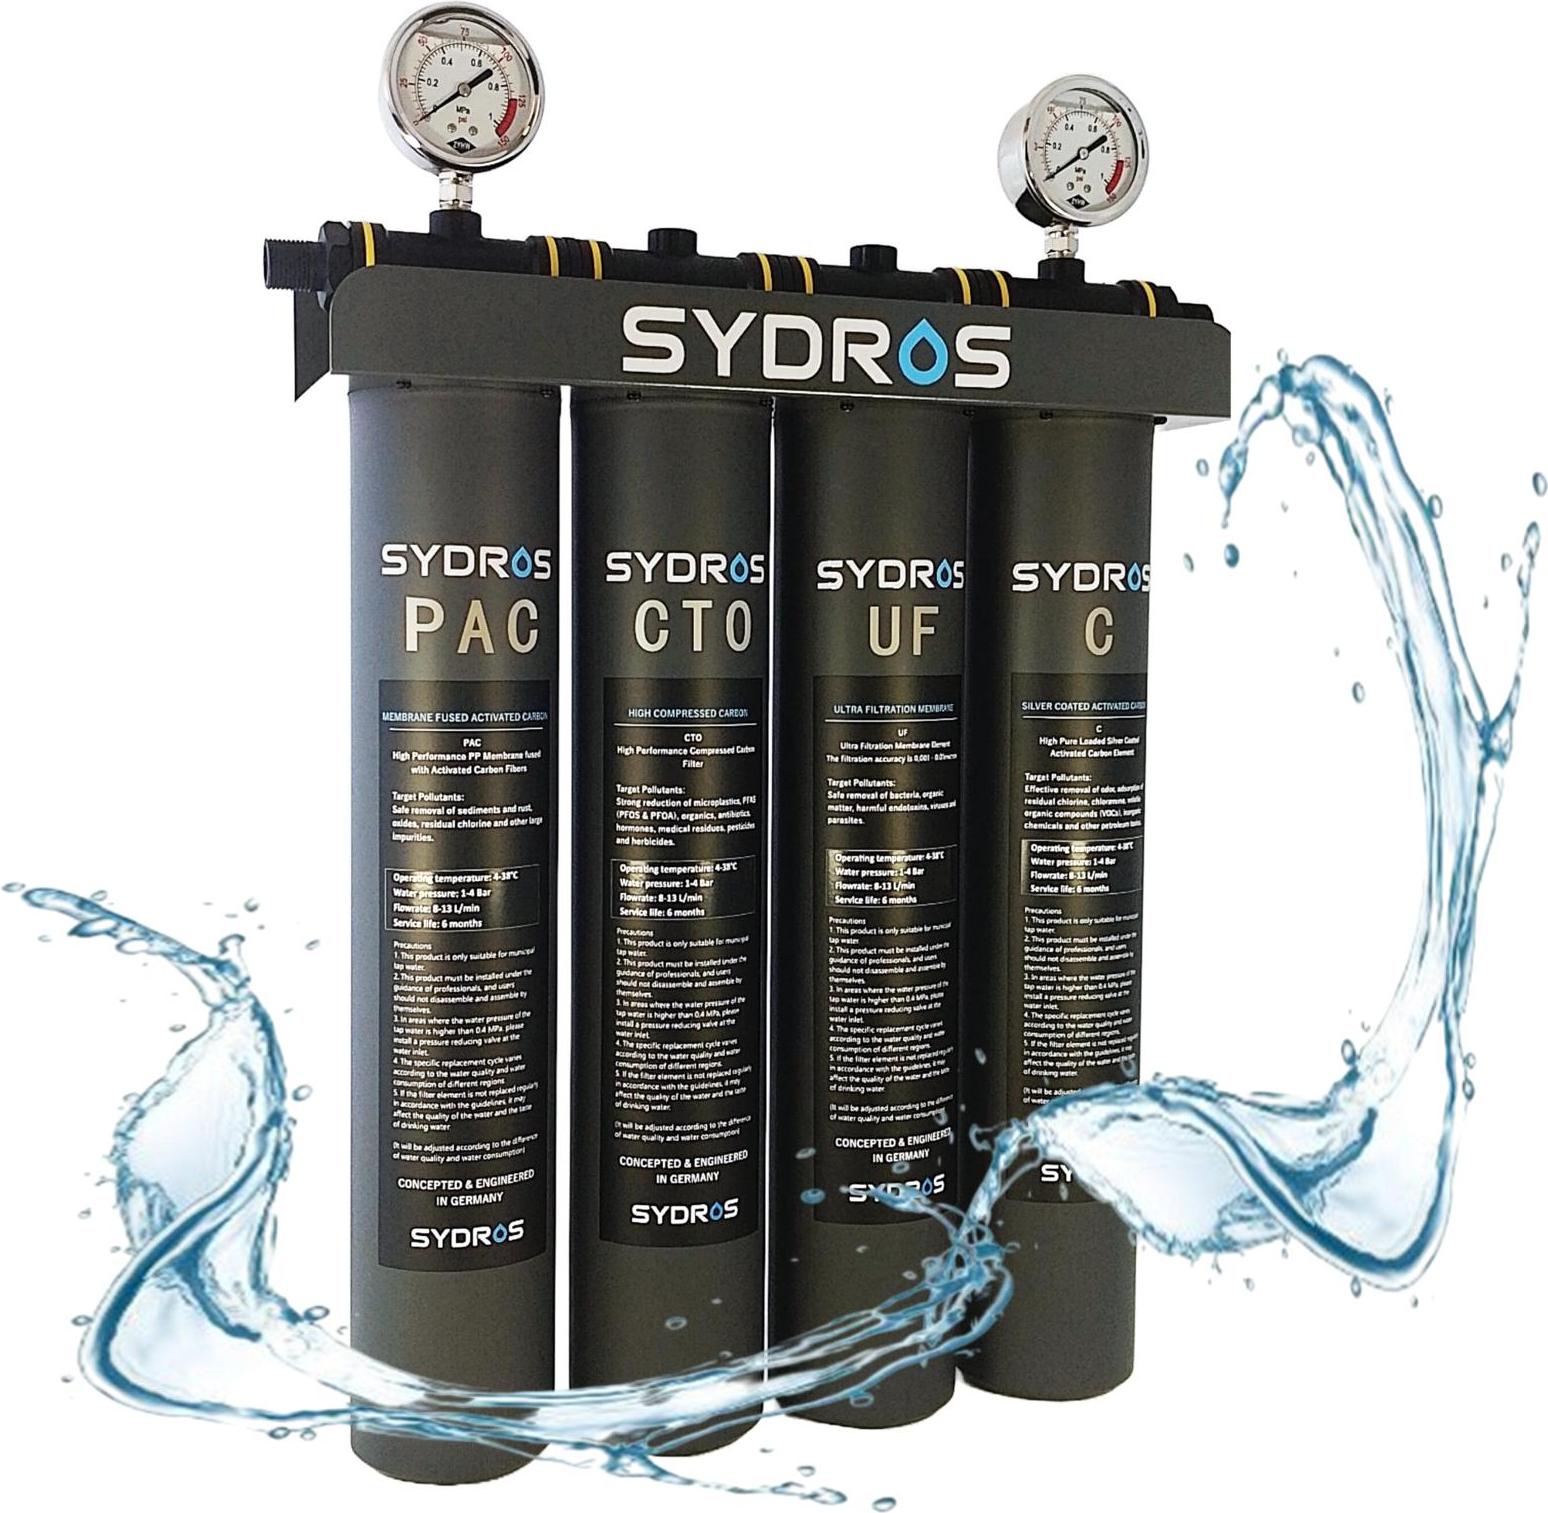
Sydros Magnus Wasserfilter - Profi-Filter für Gewerbe & Gastro, filtert über 500 Schadstoffe, entfernt Mikroplastik & PFAS - Reduziert Kalkablagerungen & senkt so Ihre BetriebskostenSYDROS MAGNUS FILTER - Leistungsstark & effizient!Spart bis zu 15% Wasser - Maximale Reinheit für höchste Ansprüche!Der SYDROS MAGNUS FILTER wurde speziell für anspruchsvolle Anwendungen entwickelt - von großen Haushalten bis hin zu Gastronomie & gewerblichen Betrieben.Dank seiner innovativen 6-Stufen-Filtration entfernt er Bakterien, Viren, PFAS, Mikroplastik & Schwermetalle zuverlässig, während er gleichzeitig bis zu 15% Wasser einsparen kann.Nachhaltigkeit: Spart Wasser und schont wertvolle Ressourcen.Leistungsstark: Hohe Durchflussrate mit exzellenter Filtration.6-Stufen-Filtration für kompromisslose WasserqualitätUF-Membran: Filtert Bakterien, Viren & Mikroplastik mit einer Genauigkeit von 0,01 Mikron.CTO (Carbon Block): Filtert Mikroplastik, PFAS, PFOS, Schwermetalle & chemische Rückstände.Maximale Sicherheit - für Menschen, die reines Wasser brauchen!Umfang der Lieferung6x Filterstufen (UF, PAC, CTO, Aktivkohle) 2x Schrauben + 2x Dübel 1x Wandhalterung 1x Geb550,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenberg, Hans: Betriebskosten- und HeizkostenrechtBetriebskosten- und Heizkostenrecht , Zum Werk Das mietrechtliche Betriebskostenrecht ist vielfältig und gerade aufgrund einer Fülle von Vorschriften und höchstrichterlichen Entscheidungen schwer überschaubar. Die wirksame Abwälzung und sachgerechte Verteilung der Kosten auf den Mieter sowie die Erstellung einer ordnungsgemäßen Abrechnung - zumal im Hinblick auf den Verlust des Nachforderungsrechts bei verspäteter Abrechnung - bereiten erfahrungsgemäß ebenso Schwierigkeiten wie die ordnungsgemäße Wahrnehmung der Kontrollrechte durch die Mieterinnen und Mieter. Die Praxis weist daher eine entsprechend hohe Fehlerquote sowohl bei der Vertragsabwicklung als auch der prozessualen Durchsetzung von Ansprüchen auf. Das hat wirtschaftliche Einbußen für beide Vertragsparteien zur Folge. Aufgrund seiner übersichtlichen Darstellung ist dieses Standardwerk leicht zugänglich und für die Praxis bestens geeignet. Vorteile auf einen Blick eine Fülle von Einzelproblemen aus der Praxis, leicht verständlich behandelt ausführliches Stichwortregister zum schnellen Zugriff Muster zur Abrechnung und zur Geltendmachung von Erhöhungen Zur Neuauflage Berücksichtigung aller einschlägiger Novellen, etwa der GEG-Novelle 2023 ("Heizungsgesetz"), insbesondere zu Wärmepumpen Erstmals auch mit CO2KostAufG Zahlreiche Muster für die Berechnung von Betriebs- und Heizkosten Berücksichtigung der gesamten einschlägigen neueren miet- und wohnungseigentumsrechtlichen Literatur und Rechtsprechung Zielgruppe Für Mietanwaltschaft und Mietrichterschaft, Vermieterinnen und Vermieter und Mieterinnen und Mieter, Mietshaus- und WEG- Verwaltung, Wohnungseigentümerinnen und Wohnungseigentümer. , Reflektoren > Beleuchtung , Auflage: 11. Auflage, Erscheinungsjahr: 20250330, Autoren: Langenberg, Hans~Zehelein, Kai, Edition: NED, Auflage: 25011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 578, Keyword: Abrechnungsfrist; Abrechnungspflicht; Abrechnungszeitraum; Abrechungen und Fristen; Begriff der Betriebskosten; Betriebskostenrecht; Betriebskostenvorauszahlung; Contracting; Energieeinsparverordnung; Heizkosten; Heizkostenabrechnung; Heizkostenverordnung; Instandhaltung; Instandsetzung; MietNovG; MiethöheverbesserungsG 2020; Mietpreisbremse; Pflicht; Prozess; Stromversorgung; Trinkwasserverordnung; Umlage; Umlage der Betriebskosten; Umlageschlüssel; Vorauszahlungen; Wasserversorgung; Wohnraummiete; Zeitraum, Fachschema: Betriebskosten~Kosten / Betriebskosten~Immobilienrecht~Mietrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 612 Blätter, Länge: 240, Breite: 160, Höhe: 25, Gewicht: 727, Produktform: Kartoniert,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebenszyklusorientierte Betriebskosten bei gebäudetechnischen Anlagen im deutschen Krankenhaussektor, Taschenbuch von Fabian Theis,Lebenszyklusorientierte Betriebskosten Bei Gebäudetechnischen Anlagen Im Deutschen Krankenhaussektor, Taschenbuch Von Fabian Theis, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-3162-7, Seitenanzahl: 26059,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer kann eingetragener Kaufmann sein?
Ein eingetragener Kaufmann kann eine natürliche Person sein, die ein Handelsgewerbe betreibt und ins Handelsregister eingetragen ist. Auch Personengesellschaften wie die offene Handelsgesellschaft (OHG) oder die Kommanditgesellschaft (KG) können als eingetragene Kaufleute gelten. Zudem können auch Kapitalgesellschaften wie die GmbH oder die AG unter bestimmten Voraussetzungen als eingetragene Kaufleute auftreten. Generell müssen alle Kaufleute, die im Handelsregister eingetragen sind, die Vorschriften des Handelsgesetzbuches (HGB) beachten und unterliegen somit den besonderen handelsrechtlichen Regelungen. **
-
Wie haftet ein eingetragener Kaufmann?
Ein eingetragener Kaufmann haftet grundsätzlich mit seinem gesamten Vermögen für die Verbindlichkeiten seines Unternehmens. Das bedeutet, dass er auch mit seinem Privatvermögen für geschäftliche Schulden haften kann. Diese Haftung wird als unbeschränkte Haftung bezeichnet. Es gibt jedoch die Möglichkeit, durch die Gründung einer GmbH oder einer anderen haftungsbeschränkten Gesellschaftsform die persönliche Haftung zu begrenzen. In diesem Fall haftet der Kaufmann nur mit dem Gesellschaftsvermögen. Es ist daher wichtig, die Haftungsrisiken als eingetragener Kaufmann zu kennen und gegebenenfalls Maßnahmen zur Haftungsbeschränkung zu ergreifen. **
-
Wann bin ich eingetragener Kaufmann?
Als eingetragener Kaufmann bist du im Handelsregister eingetragen und führst ein Handelsgewerbe. Dies bedeutet, dass du ein Gewerbetreibender bist, der kaufmännisch tätig ist und bestimmte gesetzliche Pflichten erfüllen muss. Um als eingetragener Kaufmann zu gelten, musst du entweder ein Handelsgewerbe betreiben und die Eintragung beantragen oder bestimmte Umsatz- und Gewinngrenzen überschreiten. Die Eintragung als Kaufmann bringt einige rechtliche Vorteile mit sich, aber auch Pflichten wie die Buchführungspflicht und die Offenlegungspflicht. Es ist wichtig, sich vor der Eintragung als Kaufmann über die damit verbundenen rechtlichen Konsequenzen zu informieren. **
-
Wie wird man eingetragener Kaufmann?
Um eingetragener Kaufmann zu werden, muss man ein Handelsgewerbe betreiben und dieses ins Handelsregister eintragen lassen. Dafür muss man beim zuständigen Amtsgericht einen Antrag auf Eintragung stellen und bestimmte Voraussetzungen erfüllen, wie z.B. die Volljährigkeit und die Fähigkeit, am Rechtsverkehr teilzunehmen. Zudem muss man einen kaufmännischen Geschäftsbetrieb führen, der auf einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb ausgerichtet ist. Nach erfolgreicher Eintragung erhält man den Status eines eingetragenen Kaufmanns und unterliegt den entsprechenden rechtlichen Bestimmungen des Handelsgesetzbuchs. **
Welche Rechtsform ist ein eingetragener Verein?
Ein eingetragener Verein ist eine Rechtsform, die es ermöglicht, eine Gruppe von Personen zu organisieren, um gemeinsame Interessen zu verfolgen. Diese Rechtsform wird durch die Eintragung in das Vereinsregister beim Amtsgericht erlangt. Ein eingetragener Verein besitzt eine eigene Rechtspersönlichkeit und kann somit Verträge abschließen, Eigentum erwerben und haftbar gemacht werden. Die Mitglieder haften in der Regel nur mit ihren vereinbarten Beiträgen und nicht mit ihrem persönlichen Vermögen. Ein eingetragener Verein kann gemeinnützig sein und somit steuerliche Vorteile genießen. **
Ist ein eingetragener Verein eine Rechtsform?
Ja, ein eingetragener Verein ist eine Rechtsform, die es ermöglicht, einen Verein als juristische Person anzuerkennen. Durch die Eintragung in das Vereinsregister erhält der Verein eine eigene Rechtspersönlichkeit und kann somit Rechte und Pflichten wahrnehmen. Ein eingetragener Verein kann Verträge abschließen, Grundstücke erwerben und vor Gericht klagen und verklagt werden. Die Rechtsform des eingetragenen Vereins bietet den Mitgliedern eine gewisse Haftungsbeschränkung, da der Verein als eigenständige juristische Person haftet. **
Top-Angebote
Produkte zum Begriff Betriebskosten:
-
Betriebskosten in der Praxis, Fachbücher von Martina WestnerDas Fachbuch "Betriebskosten in der Praxis" von Martina Westner bietet eine umfassende Anleitung zur rechtlich korrekten Abrechnung von Betriebskosten. Es berücksichtigt die aktuelle Rechtsprechung und behandelt zentrale Themen wie Vertragsgestaltung, Verteilerschlüssel und Fristen. Die 11. Auflage enthält wichtige Neuerungen, die durch das Bürokratieentlastungsgesetz eingeführt wurden, insbesondere in Bezug auf die Belegeinsicht. Das Buch ist praxisorientiert und bietet zahlreiche Beispiele, Checklisten und Musterschreiben, die Vermietenden und Verwaltern im Umgang mit Mietern wertvolle Unterstützung bieten. Die detaillierte Erläuterung der einzelnen Betriebskostenpositionen sowie die Aufteilung des CO2-Preises zwischen Vermieter und Mieter sind weitere Schwerpunkte. Dieses Werk ist ein unverzichtbares Hilfsmittel für alle, die sich mit der Thematik der Betriebskostenabrechnung auseinandersetzen.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebskosten- und Heizkostenrecht, Fachbücher von Hans Langenberg, Kai ZeheleinZum Werk Das mietrechtliche Betriebskostenrecht ist vielfältig und gerade aufgrund einer Fülle von Vorschriften und höchstrichterlichen Entscheidungen schwer überschaubar. Die wirksame Abwälzung und sachgerechte Verteilung der Kosten auf den Mieter sowie die Erstellung einer ordnungsgemässen Abrechnung - zumal im Hinblick auf den Verlust des Nachforderungsrechts bei verspäteter Abrechnung - bereiten erfahrungsgemäss ebenso Schwierigkeiten wie die ordnungsgemässe Wahrnehmung der Kontrollrechte durch die Mieterinnen und Mieter. Die Praxis weist daher eine entsprechend hohe Fehlerquote sowohl bei der Vertragsabwicklung als auch der prozessualen Durchsetzung von Ansprüchen auf. Das hat wirtschaftliche Einbussen für beide Vertragsparteien zur Folge. Aufgrund seiner übersichtlichen Darstellung ist dieses Standardwerk leicht zugänglich und für die Praxis bestens geeignet. Vorteile auf einen Blick - Eine Fülle von Einzelproblemen aus der Praxis, leicht verständlich behandelt - Ausführliches Stichwortregister zum schnellen Zugriff - Muster zur Abrechnung und zur Geltendmachung von Erhöhungen Zur Neuauflage - Berücksichtigung aller einschlägigen Novellen, etwa der GEG-Novelle 2023 ("Heizungsgesetz"), insbesondere zu Wärmepumpen - Erstmals auch mit CO2KostAufG - Zahlreiche Muster für die Berechnung von Betriebs- und Heizkosten - Berücksichtigung der gesamten einschlägigen neueren miet- und wohnungseigentumsrechtlichen Literatur und Rechtsprechung Zielgruppe Für Mietanwaltschaft und Mietrichterschaft, Vermieterinnen und Vermieter und Mieterinnen und Mieter, Mietshaus- und WEG-Verwaltung, Wohnungseigentümerinnen und Wohnungseigentümer.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sydros Magnus Wasserfilter - Profi-Filter für Gewerbe & Gastro, filtert über 500 Schadstoffe, entfernt Mikroplastik & PFAS - Reduziert Kalkablagerungen & senkt so Ihre BetriebskostenSYDROS MAGNUS FILTER - Leistungsstark & effizient!Spart bis zu 15% Wasser - Maximale Reinheit für höchste Ansprüche!Der SYDROS MAGNUS FILTER wurde speziell für anspruchsvolle Anwendungen entwickelt - von großen Haushalten bis hin zu Gastronomie & gewerblichen Betrieben.Dank seiner innovativen 6-Stufen-Filtration entfernt er Bakterien, Viren, PFAS, Mikroplastik & Schwermetalle zuverlässig, während er gleichzeitig bis zu 15% Wasser einsparen kann.Nachhaltigkeit: Spart Wasser und schont wertvolle Ressourcen.Leistungsstark: Hohe Durchflussrate mit exzellenter Filtration.6-Stufen-Filtration für kompromisslose WasserqualitätUF-Membran: Filtert Bakterien, Viren & Mikroplastik mit einer Genauigkeit von 0,01 Mikron.CTO (Carbon Block): Filtert Mikroplastik, PFAS, PFOS, Schwermetalle & chemische Rückstände.Maximale Sicherheit - für Menschen, die reines Wasser brauchen!Umfang der Lieferung6x Filterstufen (UF, PAC, CTO, Aktivkohle) 2x Schrauben + 2x Dübel 1x Wandhalterung 1x Geb550,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenberg, Hans: Betriebskosten- und HeizkostenrechtBetriebskosten- und Heizkostenrecht , Zum Werk Das mietrechtliche Betriebskostenrecht ist vielfältig und gerade aufgrund einer Fülle von Vorschriften und höchstrichterlichen Entscheidungen schwer überschaubar. Die wirksame Abwälzung und sachgerechte Verteilung der Kosten auf den Mieter sowie die Erstellung einer ordnungsgemäßen Abrechnung - zumal im Hinblick auf den Verlust des Nachforderungsrechts bei verspäteter Abrechnung - bereiten erfahrungsgemäß ebenso Schwierigkeiten wie die ordnungsgemäße Wahrnehmung der Kontrollrechte durch die Mieterinnen und Mieter. Die Praxis weist daher eine entsprechend hohe Fehlerquote sowohl bei der Vertragsabwicklung als auch der prozessualen Durchsetzung von Ansprüchen auf. Das hat wirtschaftliche Einbußen für beide Vertragsparteien zur Folge. Aufgrund seiner übersichtlichen Darstellung ist dieses Standardwerk leicht zugänglich und für die Praxis bestens geeignet. Vorteile auf einen Blick eine Fülle von Einzelproblemen aus der Praxis, leicht verständlich behandelt ausführliches Stichwortregister zum schnellen Zugriff Muster zur Abrechnung und zur Geltendmachung von Erhöhungen Zur Neuauflage Berücksichtigung aller einschlägiger Novellen, etwa der GEG-Novelle 2023 ("Heizungsgesetz"), insbesondere zu Wärmepumpen Erstmals auch mit CO2KostAufG Zahlreiche Muster für die Berechnung von Betriebs- und Heizkosten Berücksichtigung der gesamten einschlägigen neueren miet- und wohnungseigentumsrechtlichen Literatur und Rechtsprechung Zielgruppe Für Mietanwaltschaft und Mietrichterschaft, Vermieterinnen und Vermieter und Mieterinnen und Mieter, Mietshaus- und WEG- Verwaltung, Wohnungseigentümerinnen und Wohnungseigentümer. , Reflektoren > Beleuchtung , Auflage: 11. Auflage, Erscheinungsjahr: 20250330, Autoren: Langenberg, Hans~Zehelein, Kai, Edition: NED, Auflage: 25011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 578, Keyword: Abrechnungsfrist; Abrechnungspflicht; Abrechnungszeitraum; Abrechungen und Fristen; Begriff der Betriebskosten; Betriebskostenrecht; Betriebskostenvorauszahlung; Contracting; Energieeinsparverordnung; Heizkosten; Heizkostenabrechnung; Heizkostenverordnung; Instandhaltung; Instandsetzung; MietNovG; MiethöheverbesserungsG 2020; Mietpreisbremse; Pflicht; Prozess; Stromversorgung; Trinkwasserverordnung; Umlage; Umlage der Betriebskosten; Umlageschlüssel; Vorauszahlungen; Wasserversorgung; Wohnraummiete; Zeitraum, Fachschema: Betriebskosten~Kosten / Betriebskosten~Immobilienrecht~Mietrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 612 Blätter, Länge: 240, Breite: 160, Höhe: 25, Gewicht: 727, Produktform: Kartoniert,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
-
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **
-
Wer kann eingetragener Kaufmann sein?
Ein eingetragener Kaufmann kann eine natürliche Person sein, die ein Handelsgewerbe betreibt und ins Handelsregister eingetragen ist. Auch Personengesellschaften wie die offene Handelsgesellschaft (OHG) oder die Kommanditgesellschaft (KG) können als eingetragene Kaufleute gelten. Zudem können auch Kapitalgesellschaften wie die GmbH oder die AG unter bestimmten Voraussetzungen als eingetragene Kaufleute auftreten. Generell müssen alle Kaufleute, die im Handelsregister eingetragen sind, die Vorschriften des Handelsgesetzbuches (HGB) beachten und unterliegen somit den besonderen handelsrechtlichen Regelungen. **
-
Wie haftet ein eingetragener Kaufmann?
Ein eingetragener Kaufmann haftet grundsätzlich mit seinem gesamten Vermögen für die Verbindlichkeiten seines Unternehmens. Das bedeutet, dass er auch mit seinem Privatvermögen für geschäftliche Schulden haften kann. Diese Haftung wird als unbeschränkte Haftung bezeichnet. Es gibt jedoch die Möglichkeit, durch die Gründung einer GmbH oder einer anderen haftungsbeschränkten Gesellschaftsform die persönliche Haftung zu begrenzen. In diesem Fall haftet der Kaufmann nur mit dem Gesellschaftsvermögen. Es ist daher wichtig, die Haftungsrisiken als eingetragener Kaufmann zu kennen und gegebenenfalls Maßnahmen zur Haftungsbeschränkung zu ergreifen. **
Ähnliche Suchbegriffe für Betriebskosten
-
Lebenszyklusorientierte Betriebskosten bei gebäudetechnischen Anlagen im deutschen Krankenhaussektor, Taschenbuch von Fabian Theis,Lebenszyklusorientierte Betriebskosten Bei Gebäudetechnischen Anlagen Im Deutschen Krankenhaussektor, Taschenbuch Von Fabian Theis, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-3162-7, Seitenanzahl: 26059,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bin ich eingetragener Kaufmann?
Als eingetragener Kaufmann bist du im Handelsregister eingetragen und führst ein Handelsgewerbe. Dies bedeutet, dass du ein Gewerbetreibender bist, der kaufmännisch tätig ist und bestimmte gesetzliche Pflichten erfüllen muss. Um als eingetragener Kaufmann zu gelten, musst du entweder ein Handelsgewerbe betreiben und die Eintragung beantragen oder bestimmte Umsatz- und Gewinngrenzen überschreiten. Die Eintragung als Kaufmann bringt einige rechtliche Vorteile mit sich, aber auch Pflichten wie die Buchführungspflicht und die Offenlegungspflicht. Es ist wichtig, sich vor der Eintragung als Kaufmann über die damit verbundenen rechtlichen Konsequenzen zu informieren. **
-
Wie wird man eingetragener Kaufmann?
Um eingetragener Kaufmann zu werden, muss man ein Handelsgewerbe betreiben und dieses ins Handelsregister eintragen lassen. Dafür muss man beim zuständigen Amtsgericht einen Antrag auf Eintragung stellen und bestimmte Voraussetzungen erfüllen, wie z.B. die Volljährigkeit und die Fähigkeit, am Rechtsverkehr teilzunehmen. Zudem muss man einen kaufmännischen Geschäftsbetrieb führen, der auf einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb ausgerichtet ist. Nach erfolgreicher Eintragung erhält man den Status eines eingetragenen Kaufmanns und unterliegt den entsprechenden rechtlichen Bestimmungen des Handelsgesetzbuchs. **
-
Welche Rechtsform ist ein eingetragener Verein?
Ein eingetragener Verein ist eine Rechtsform, die es ermöglicht, eine Gruppe von Personen zu organisieren, um gemeinsame Interessen zu verfolgen. Diese Rechtsform wird durch die Eintragung in das Vereinsregister beim Amtsgericht erlangt. Ein eingetragener Verein besitzt eine eigene Rechtspersönlichkeit und kann somit Verträge abschließen, Eigentum erwerben und haftbar gemacht werden. Die Mitglieder haften in der Regel nur mit ihren vereinbarten Beiträgen und nicht mit ihrem persönlichen Vermögen. Ein eingetragener Verein kann gemeinnützig sein und somit steuerliche Vorteile genießen. **
-
Ist ein eingetragener Verein eine Rechtsform?
Ja, ein eingetragener Verein ist eine Rechtsform, die es ermöglicht, einen Verein als juristische Person anzuerkennen. Durch die Eintragung in das Vereinsregister erhält der Verein eine eigene Rechtspersönlichkeit und kann somit Rechte und Pflichten wahrnehmen. Ein eingetragener Verein kann Verträge abschließen, Grundstücke erwerben und vor Gericht klagen und verklagt werden. Die Rechtsform des eingetragenen Vereins bietet den Mitgliedern eine gewisse Haftungsbeschränkung, da der Verein als eigenständige juristische Person haftet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.