Domain eingetragener-kaufmann.de kaufen?
Wir ziehen mit dem Projekt
eingetragener-kaufmann.de um.
Sind Sie am Kauf der Domain
eingetragener-kaufmann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eingetragener-kaufmann.de kaufen?
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **
Ähnliche Suchbegriffe für Innenbereich
Top-Angebote
Produkte zum Begriff Innenbereich:
-
Kussauer, Robert: Qualitätsstufen für Oberflächen im InnenbereichQualitätsstufen für Oberflächen im Innenbereich , Die Anforderungen, die von Auftraggebern an Oberflächen gestellt werden, sind hoch und sehr individuell. Häufig gibt es auf Auftragnehmer- und Auftraggeberseite unterschiedliche Auffassungen über die zu erreichende Qualität der fertigen Oberfläche. Streit und Nachbesserungsforderungen sind oft die Folge. In vielen Fällen entsteht der Fehler schon bei der Ausschreibung. Herzustellende Oberflächen werden falsch oder unzureichend ausgeschrieben, sodass der Auftragnehmer gar nicht weiß, welche Qualität bei Abnahme erwartet wird. Das führt dann zu falschen Kalkulationen von Ausführenden und schließlich zur Herstellung einer Oberfläche in unzureichender Qualität. In Anbetracht der Vielzahl existierender Regelwerke, Richtlinien, Merkblätter und Normen verschiedener Institutionen ist es für den Planer schwierig, die zu erbringenden Leistungen so zu beschreiben, dass für den Verarbeiter eindeutig erkennbar ist, welche optischen Ansprüche an die fertige Oberfläche im Trockenbau sowie bei Putzarbeiten gestellt werden. Noch schwieriger ist es auf der anderen Seite für den Auftraggeber, sich eine zu erwartende Oberflächenqualität vorzustellen, die nur unzureichend beschrieben ist. Häufig beziehen sich Qualitätsbeschreibungen auf Normen und Richtlinien, die für den Bereich "Oberflächenqualität" nicht vorgesehen und auch nicht geeignet sind. Das vorliegende Buch fasst bestehende Regelwerke, Richtlinien, Merkblättern und Normen zusammen, ordnet und erweitert die Qualitätsstufen für Oberflächen im Innenbereich und liefert eine umfangreiche Beschreibung der zu erwartenden Oberflächenqualität. Des Weiteren erklärt es, weshalb Leistungsbeschreibungen sowie die Bewertung von fertiggestellten Arbeiten anhand bestehender Regelwerke wie der DIN 18202 nicht zielführend sind. Im ersten Teil unterstützt das Buch bei der richtigen Ausschreibung der Oberflächenherstellung. Im zweiten Teil stellt es - gegliedert nach der Art des Untergrundes - übersichtlich und schnell erfassbar für jede Qualitätsstufe die Anforderungen an die Beschaffenheit der Oberfläche dar und wie sie zu erfüllen sind. Es erläutert außerdem die Einflüsse auf die Oberflächenqualität und gibt Hinweise zu verschiedenen Oberflächengestaltungen. Im dritten Teil gibt das Buch wertvolle Hilfestellung bei der Bewertung von fertiggestellten Oberflächen und geht u.a. auch auf Haftungsprüfungen ein. Aus dem Inhalt: - Anforderungen des Auftraggebers an Oberflächen - Leistung des Planers - Qualitätsstufen von Oberflächen - Einflüsse auf die Oberfläche - Oberflächengestaltung - Beurteilung fertiggestellter Oberflächen - Regelwerke zur Ebenheit und Optik von Oberflächen - Haftungsprüfungen von Beschichtungen - Spachtel und Füllmassen - Mängel und Bedenken , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Kussauer, Robert, Seitenzahl/Blattzahl: 139, Abbildungen: 65 Abbildungen und 31 Karten/Tabellen, Keyword: Innenausbau; Innenwände; Qualitätssicherung, Fachschema: Bau / Bauberufe~Bauberuf, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauhandwerk, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 245, Breite: 177, Höhe: 12, Gewicht: 471, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von EAN: 9783481046514, eBook EAN: 9783481046507, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
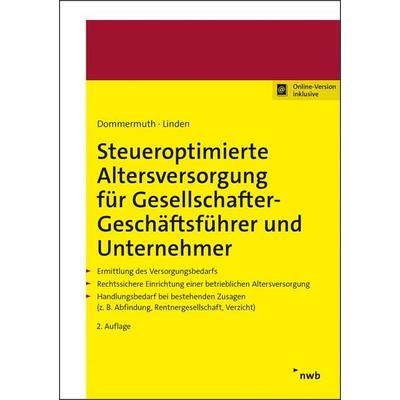
Steueroptimierte Altersversorgung für Gesellschafts-Geschäftsführer und Unternehmer, Ratgeber von Ralf Linden, Thomas DommermuthDas Fachbuch "Steueroptimierte Altersversorgung für Gesellschafter-Geschäftsführer und Unternehmer" bietet eine umfassende und praxisorientierte Analyse der betrieblichen Altersversorgung. Es richtet sich an Vorstände, Geschäftsführer und Unternehmer, die sich mit den komplexen Anforderungen und Rahmenbedingungen der Altersvorsorge auseinandersetzen müssen. Der Ratgeber beleuchtet die rechtlichen und steuerrechtlichen Voraussetzungen, die für die optimale Gestaltung von Versorgungszusagen erforderlich sind. Dabei werden sowohl die Einrichtung neuer Versorgungsmodelle als auch die Anpassung bestehender Zusagen behandelt. Das Buch bietet konkrete Gestaltungshinweise und praxisnahe Lösungen, um die steuerlichen Auswirkungen der verschiedenen Unternehmensformen zu verstehen und zu optimieren. Aktuelle Rechtsprechung und Verwaltungsmeinungen werden kritisch analysiert, ergänzt durch zahlreiche Beispiele und Arbeitshilfen, die den Leser bei der Umsetzung unterstützen. Ein umfangreiches Stichwortverzeichnis ermöglicht eine schnelle Orientierung und erleichtert den Zugang zu spezifischen Themen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steueroptimierte Altersversorgung für Gesellschafter-Geschäftsführer und Unternehmer, Set von Thomas Dommermuth,Ralf Linden, Nwb Verlag,Steueroptimierte Altersversorgung Für Gesellschafter-geschäftsführer Und Unternehmer, Set Von Thomas Dommermuth,ralf Linden, Nwb Verlag, 978-3-482-64552-5, Seitenanzahl: 59999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer kann eingetragener Kaufmann sein?
Ein eingetragener Kaufmann kann eine natürliche Person sein, die ein Handelsgewerbe betreibt und ins Handelsregister eingetragen ist. Auch Personengesellschaften wie die offene Handelsgesellschaft (OHG) oder die Kommanditgesellschaft (KG) können als eingetragene Kaufleute gelten. Zudem können auch Kapitalgesellschaften wie die GmbH oder die AG unter bestimmten Voraussetzungen als eingetragene Kaufleute auftreten. Generell müssen alle Kaufleute, die im Handelsregister eingetragen sind, die Vorschriften des Handelsgesetzbuches (HGB) beachten und unterliegen somit den besonderen handelsrechtlichen Regelungen. **
-
Wie haftet ein eingetragener Kaufmann?
Ein eingetragener Kaufmann haftet grundsätzlich mit seinem gesamten Vermögen für die Verbindlichkeiten seines Unternehmens. Das bedeutet, dass er auch mit seinem Privatvermögen für geschäftliche Schulden haften kann. Diese Haftung wird als unbeschränkte Haftung bezeichnet. Es gibt jedoch die Möglichkeit, durch die Gründung einer GmbH oder einer anderen haftungsbeschränkten Gesellschaftsform die persönliche Haftung zu begrenzen. In diesem Fall haftet der Kaufmann nur mit dem Gesellschaftsvermögen. Es ist daher wichtig, die Haftungsrisiken als eingetragener Kaufmann zu kennen und gegebenenfalls Maßnahmen zur Haftungsbeschränkung zu ergreifen. **
-
Wann bin ich eingetragener Kaufmann?
Als eingetragener Kaufmann bist du im Handelsregister eingetragen und führst ein Handelsgewerbe. Dies bedeutet, dass du ein Gewerbetreibender bist, der kaufmännisch tätig ist und bestimmte gesetzliche Pflichten erfüllen muss. Um als eingetragener Kaufmann zu gelten, musst du entweder ein Handelsgewerbe betreiben und die Eintragung beantragen oder bestimmte Umsatz- und Gewinngrenzen überschreiten. Die Eintragung als Kaufmann bringt einige rechtliche Vorteile mit sich, aber auch Pflichten wie die Buchführungspflicht und die Offenlegungspflicht. Es ist wichtig, sich vor der Eintragung als Kaufmann über die damit verbundenen rechtlichen Konsequenzen zu informieren. **
-
Wie wird man eingetragener Kaufmann?
Um eingetragener Kaufmann zu werden, muss man ein Handelsgewerbe betreiben und dieses ins Handelsregister eintragen lassen. Dafür muss man beim zuständigen Amtsgericht einen Antrag auf Eintragung stellen und bestimmte Voraussetzungen erfüllen, wie z.B. die Volljährigkeit und die Fähigkeit, am Rechtsverkehr teilzunehmen. Zudem muss man einen kaufmännischen Geschäftsbetrieb führen, der auf einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb ausgerichtet ist. Nach erfolgreicher Eintragung erhält man den Status eines eingetragenen Kaufmanns und unterliegt den entsprechenden rechtlichen Bestimmungen des Handelsgesetzbuchs. **
Welcher Putz im Innenbereich?
Welcher Putz im Innenbereich eignet sich am besten für deine Bedürfnisse? Möchtest du einen glatten und gleichmäßigen Untergrund für das Streichen oder Tapezieren, dann könnte ein Gipsputz die richtige Wahl sein. Wenn du hingegen eine rustikale Optik bevorzugst, könnte ein Kalkputz oder Lehmputz eine gute Option sein. Auch die Feuchtigkeitsbeständigkeit und Atmungsaktivität des Putzes sollten berücksichtigt werden, je nachdem in welchem Raum er verwendet werden soll. Lass dich am besten von einem Fachmann beraten, um den passenden Putz für deine individuellen Anforderungen zu finden. **
Welche Rechtsform ist ein eingetragener Verein?
Ein eingetragener Verein ist eine Rechtsform, die es ermöglicht, eine Gruppe von Personen zu organisieren, um gemeinsame Interessen zu verfolgen. Diese Rechtsform wird durch die Eintragung in das Vereinsregister beim Amtsgericht erlangt. Ein eingetragener Verein besitzt eine eigene Rechtspersönlichkeit und kann somit Verträge abschließen, Eigentum erwerben und haftbar gemacht werden. Die Mitglieder haften in der Regel nur mit ihren vereinbarten Beiträgen und nicht mit ihrem persönlichen Vermögen. Ein eingetragener Verein kann gemeinnützig sein und somit steuerliche Vorteile genießen. **
Top-Angebote
Produkte zum Begriff Innenbereich:
-
Kussauer, Robert: Qualitätsstufen für Oberflächen im InnenbereichQualitätsstufen für Oberflächen im Innenbereich , Die Anforderungen, die von Auftraggebern an Oberflächen gestellt werden, sind hoch und sehr individuell. Häufig gibt es auf Auftragnehmer- und Auftraggeberseite unterschiedliche Auffassungen über die zu erreichende Qualität der fertigen Oberfläche. Streit und Nachbesserungsforderungen sind oft die Folge. In vielen Fällen entsteht der Fehler schon bei der Ausschreibung. Herzustellende Oberflächen werden falsch oder unzureichend ausgeschrieben, sodass der Auftragnehmer gar nicht weiß, welche Qualität bei Abnahme erwartet wird. Das führt dann zu falschen Kalkulationen von Ausführenden und schließlich zur Herstellung einer Oberfläche in unzureichender Qualität. In Anbetracht der Vielzahl existierender Regelwerke, Richtlinien, Merkblätter und Normen verschiedener Institutionen ist es für den Planer schwierig, die zu erbringenden Leistungen so zu beschreiben, dass für den Verarbeiter eindeutig erkennbar ist, welche optischen Ansprüche an die fertige Oberfläche im Trockenbau sowie bei Putzarbeiten gestellt werden. Noch schwieriger ist es auf der anderen Seite für den Auftraggeber, sich eine zu erwartende Oberflächenqualität vorzustellen, die nur unzureichend beschrieben ist. Häufig beziehen sich Qualitätsbeschreibungen auf Normen und Richtlinien, die für den Bereich "Oberflächenqualität" nicht vorgesehen und auch nicht geeignet sind. Das vorliegende Buch fasst bestehende Regelwerke, Richtlinien, Merkblättern und Normen zusammen, ordnet und erweitert die Qualitätsstufen für Oberflächen im Innenbereich und liefert eine umfangreiche Beschreibung der zu erwartenden Oberflächenqualität. Des Weiteren erklärt es, weshalb Leistungsbeschreibungen sowie die Bewertung von fertiggestellten Arbeiten anhand bestehender Regelwerke wie der DIN 18202 nicht zielführend sind. Im ersten Teil unterstützt das Buch bei der richtigen Ausschreibung der Oberflächenherstellung. Im zweiten Teil stellt es - gegliedert nach der Art des Untergrundes - übersichtlich und schnell erfassbar für jede Qualitätsstufe die Anforderungen an die Beschaffenheit der Oberfläche dar und wie sie zu erfüllen sind. Es erläutert außerdem die Einflüsse auf die Oberflächenqualität und gibt Hinweise zu verschiedenen Oberflächengestaltungen. Im dritten Teil gibt das Buch wertvolle Hilfestellung bei der Bewertung von fertiggestellten Oberflächen und geht u.a. auch auf Haftungsprüfungen ein. Aus dem Inhalt: - Anforderungen des Auftraggebers an Oberflächen - Leistung des Planers - Qualitätsstufen von Oberflächen - Einflüsse auf die Oberfläche - Oberflächengestaltung - Beurteilung fertiggestellter Oberflächen - Regelwerke zur Ebenheit und Optik von Oberflächen - Haftungsprüfungen von Beschichtungen - Spachtel und Füllmassen - Mängel und Bedenken , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Kussauer, Robert, Seitenzahl/Blattzahl: 139, Abbildungen: 65 Abbildungen und 31 Karten/Tabellen, Keyword: Innenausbau; Innenwände; Qualitätssicherung, Fachschema: Bau / Bauberufe~Bauberuf, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauhandwerk, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 245, Breite: 177, Höhe: 12, Gewicht: 471, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von EAN: 9783481046514, eBook EAN: 9783481046507, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steueroptimierte Altersversorgung für Gesellschafts-Geschäftsführer und Unternehmer, Ratgeber von Ralf Linden, Thomas DommermuthDas Fachbuch "Steueroptimierte Altersversorgung für Gesellschafter-Geschäftsführer und Unternehmer" bietet eine umfassende und praxisorientierte Analyse der betrieblichen Altersversorgung. Es richtet sich an Vorstände, Geschäftsführer und Unternehmer, die sich mit den komplexen Anforderungen und Rahmenbedingungen der Altersvorsorge auseinandersetzen müssen. Der Ratgeber beleuchtet die rechtlichen und steuerrechtlichen Voraussetzungen, die für die optimale Gestaltung von Versorgungszusagen erforderlich sind. Dabei werden sowohl die Einrichtung neuer Versorgungsmodelle als auch die Anpassung bestehender Zusagen behandelt. Das Buch bietet konkrete Gestaltungshinweise und praxisnahe Lösungen, um die steuerlichen Auswirkungen der verschiedenen Unternehmensformen zu verstehen und zu optimieren. Aktuelle Rechtsprechung und Verwaltungsmeinungen werden kritisch analysiert, ergänzt durch zahlreiche Beispiele und Arbeitshilfen, die den Leser bei der Umsetzung unterstützen. Ein umfangreiches Stichwortverzeichnis ermöglicht eine schnelle Orientierung und erleichtert den Zugang zu spezifischen Themen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
-
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **
-
Wer kann eingetragener Kaufmann sein?
Ein eingetragener Kaufmann kann eine natürliche Person sein, die ein Handelsgewerbe betreibt und ins Handelsregister eingetragen ist. Auch Personengesellschaften wie die offene Handelsgesellschaft (OHG) oder die Kommanditgesellschaft (KG) können als eingetragene Kaufleute gelten. Zudem können auch Kapitalgesellschaften wie die GmbH oder die AG unter bestimmten Voraussetzungen als eingetragene Kaufleute auftreten. Generell müssen alle Kaufleute, die im Handelsregister eingetragen sind, die Vorschriften des Handelsgesetzbuches (HGB) beachten und unterliegen somit den besonderen handelsrechtlichen Regelungen. **
-
Wie haftet ein eingetragener Kaufmann?
Ein eingetragener Kaufmann haftet grundsätzlich mit seinem gesamten Vermögen für die Verbindlichkeiten seines Unternehmens. Das bedeutet, dass er auch mit seinem Privatvermögen für geschäftliche Schulden haften kann. Diese Haftung wird als unbeschränkte Haftung bezeichnet. Es gibt jedoch die Möglichkeit, durch die Gründung einer GmbH oder einer anderen haftungsbeschränkten Gesellschaftsform die persönliche Haftung zu begrenzen. In diesem Fall haftet der Kaufmann nur mit dem Gesellschaftsvermögen. Es ist daher wichtig, die Haftungsrisiken als eingetragener Kaufmann zu kennen und gegebenenfalls Maßnahmen zur Haftungsbeschränkung zu ergreifen. **
Ähnliche Suchbegriffe für Innenbereich
-
Steueroptimierte Altersversorgung für Gesellschafter-Geschäftsführer und Unternehmer, Set von Thomas Dommermuth,Ralf Linden, Nwb Verlag,Steueroptimierte Altersversorgung Für Gesellschafter-geschäftsführer Und Unternehmer, Set Von Thomas Dommermuth,ralf Linden, Nwb Verlag, 978-3-482-64552-5, Seitenanzahl: 59999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
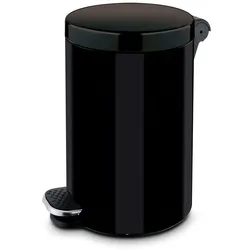
Treteimer innenbereich, 5 l, schwarzInnenraum-Treteimer aus rostfreiem Stahl hygienisches Öffnen durch Fußpedal mit abnehmbaren Innenplastikbehälter doppelter klappbarer Handgriff des Innenbehälters zur Befestigung von Plastikbeuteln spezieller „Click-Lock“-Mechanismus, der den Deckel in senkrechter Position bei vollem Öffnen verriegelt27,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bin ich eingetragener Kaufmann?
Als eingetragener Kaufmann bist du im Handelsregister eingetragen und führst ein Handelsgewerbe. Dies bedeutet, dass du ein Gewerbetreibender bist, der kaufmännisch tätig ist und bestimmte gesetzliche Pflichten erfüllen muss. Um als eingetragener Kaufmann zu gelten, musst du entweder ein Handelsgewerbe betreiben und die Eintragung beantragen oder bestimmte Umsatz- und Gewinngrenzen überschreiten. Die Eintragung als Kaufmann bringt einige rechtliche Vorteile mit sich, aber auch Pflichten wie die Buchführungspflicht und die Offenlegungspflicht. Es ist wichtig, sich vor der Eintragung als Kaufmann über die damit verbundenen rechtlichen Konsequenzen zu informieren. **
-
Wie wird man eingetragener Kaufmann?
Um eingetragener Kaufmann zu werden, muss man ein Handelsgewerbe betreiben und dieses ins Handelsregister eintragen lassen. Dafür muss man beim zuständigen Amtsgericht einen Antrag auf Eintragung stellen und bestimmte Voraussetzungen erfüllen, wie z.B. die Volljährigkeit und die Fähigkeit, am Rechtsverkehr teilzunehmen. Zudem muss man einen kaufmännischen Geschäftsbetrieb führen, der auf einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb ausgerichtet ist. Nach erfolgreicher Eintragung erhält man den Status eines eingetragenen Kaufmanns und unterliegt den entsprechenden rechtlichen Bestimmungen des Handelsgesetzbuchs. **
-
Welcher Putz im Innenbereich?
Welcher Putz im Innenbereich eignet sich am besten für deine Bedürfnisse? Möchtest du einen glatten und gleichmäßigen Untergrund für das Streichen oder Tapezieren, dann könnte ein Gipsputz die richtige Wahl sein. Wenn du hingegen eine rustikale Optik bevorzugst, könnte ein Kalkputz oder Lehmputz eine gute Option sein. Auch die Feuchtigkeitsbeständigkeit und Atmungsaktivität des Putzes sollten berücksichtigt werden, je nachdem in welchem Raum er verwendet werden soll. Lass dich am besten von einem Fachmann beraten, um den passenden Putz für deine individuellen Anforderungen zu finden. **
-
Welche Rechtsform ist ein eingetragener Verein?
Ein eingetragener Verein ist eine Rechtsform, die es ermöglicht, eine Gruppe von Personen zu organisieren, um gemeinsame Interessen zu verfolgen. Diese Rechtsform wird durch die Eintragung in das Vereinsregister beim Amtsgericht erlangt. Ein eingetragener Verein besitzt eine eigene Rechtspersönlichkeit und kann somit Verträge abschließen, Eigentum erwerben und haftbar gemacht werden. Die Mitglieder haften in der Regel nur mit ihren vereinbarten Beiträgen und nicht mit ihrem persönlichen Vermögen. Ein eingetragener Verein kann gemeinnützig sein und somit steuerliche Vorteile genießen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.