Domain eingetragener-kaufmann.de kaufen?
Wir ziehen mit dem Projekt
eingetragener-kaufmann.de um.
Sind Sie am Kauf der Domain
eingetragener-kaufmann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eingetragener-kaufmann.de kaufen?
Wann sind pachteinnahmen steuerpflichtig?
Pachteinnahmen sind in der Regel steuerpflichtig, wenn sie regelmäßig und dauerhaft erzielt werden. Dies gilt insbesondere für Einnahmen aus der Vermietung von Grundstücken oder Gebäuden. Die Höhe der Steuerpflicht hängt von verschiedenen Faktoren ab, wie z.B. der Art des Pachtvertrags und der Höhe der Einnahmen. Es gibt jedoch auch Freibeträge und steuerliche Vergünstigungen, die in bestimmten Fällen geltend gemacht werden können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Wie sind pachteinnahmen zu versteuern?
Wie sind Pachteinnahmen zu versteuern? Pachteinnahmen aus Vermietung und Verpachtung von Grundstücken und Gebäuden sind grundsätzlich als Einkünfte aus Vermietung und Verpachtung zu versteuern. Diese Einkünfte sind in der Anlage V der Einkommensteuererklärung anzugeben. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Die Einkünfte aus Vermietung und Verpachtung unterliegen dem progressiven Einkommensteuertarif und müssen in der Regel jährlich versteuert werden. Es ist ratsam, sich von einem Steuerberater oder einem Finanzamt beraten zu lassen, um die steuerlichen Pflichten korrekt zu erfüllen. **

Ähnliche Suchbegriffe für Vermietungs- und Pachteinnahmen
Top-Angebote
Produkte zum Begriff Vermietungs- und Pachteinnahmen:
-
Influencer als Gewerbetreibender, Kaufmann und Unternehmer, Taschenbuch von Olga Diesendorf, GRIN, 978-3-346-80775-5Influencer Als Gewerbetreibender, Kaufmann Und Unternehmer, Taschenbuch Von Olga Diesendorf, Grin, 978-3-346-80775-5, Seitenanzahl: 4417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laschet, Carsten: Ratgeber Geschäftsführer-Haftung und D&O-VersicherungRatgeber Geschäftsführer-Haftung und D&O-Versicherung , Mit Gastbeiträgen von Dr. Wolfram Desch und Oliver Lange , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20231215, Autoren: Laschet, Carsten~Held, Franz~Desch, Wolfram~Lange, Oliver, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Keyword: Aufsichtsrat; Business-Judgement-Rule; Compliance; D&O; Desch; Führungskräfte; Held; Jura; Lange; Laschet; Ratgeber; VVW; Verlag; Versicherungswirtschaft, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 11, Gewicht: 291, Produktform: Kartoniert,69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vergleich zwischen Ehe und eingetragener Partnerschaft, Ratgeber von Ute Alena UngerIn dieser Arbeit werden die wichtigsten Unterschiede zwischen der Ehe (EheG) und der eingetragenen Partnerschaft (EPG) aufgezeigt und näher analysiert. Bis es zur Anerkennung gleichgeschlechtlicher Partnerschaften 2010 kam, war eine lange ideologiepolitische Debatte notwendig. Homosexuelle Beziehungen wurden bereits vor Inkrafttreten des EPG 2010 teilweise wie nichteheliche Lebensgemeinschaften behandelt, es bestand aber keine Möglichkeit der Institutionalisierung. Das eingetragene Partnerschafts-Gesetz (EPG) orientiert sich grossteils an dem Ehegesetz (EheG). Dennoch bestehen einige Differenzierungen zwischen der eingetragenen Partnerschaft und der Ehe. Es wurden seit der Einführung des EPG einige Unterschiede durch den VfGH behoben, die auch in der Arbeit Beachtung finden, wie beispielsweise das Adoptionsrecht, Namensrecht sowie die Obsorgeangelegenheiten. Trotzdem bestehen weiterhin Unterschiede.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Rechtverhältnis Der Arbeitgeber Und Arbeitnehmer in Handwerk, Industrie Und Handelsgewerbe Auf Grund Der Reichgesetze Und Ihrer AusgestaltungDas Rechtverhältnis Der Arbeitgeber Und Arbeitnehmer In Handwerk, Industrie Und Handelsgewerbe Auf Grund Der Reichgesetze Und Ihrer Ausgestaltung Durc, Taschenbuch Von Hugo Bail, Creative Media Partners, Llc, 978-1-01-101163-6, Seitenanzahl: 30431,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo pachteinnahmen in Anlage l eintragen?
In Anlage L werden die Pachteinnahmen in der Anlage V (Einkünfte aus Vermietung und Verpachtung) eingetragen. Dort müssen alle Einnahmen aus der Vermietung oder Verpachtung von Grundstücken oder Gebäuden angegeben werden. Es ist wichtig, alle relevanten Informationen zu den Pachteinnahmen korrekt und vollständig anzugeben, um steuerliche Konsequenzen zu vermeiden. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass die Angaben korrekt sind. Letztendlich ist es wichtig, alle Einnahmen aus Vermietung und Verpachtung ordnungsgemäß zu deklarieren, um steuerliche Pflichten zu erfüllen. **
-
Wo trage ich pachteinnahmen in der Steuererklärung ein?
Pachteinnahmen aus Vermietung und Verpachtung werden in der Anlage V der Steuererklärung eingetragen. Dort müssen Sie Angaben zu den Einnahmen, den Werbungskosten und den Abschreibungen machen. Es ist wichtig, alle relevanten Informationen zu den Einnahmen und Ausgaben genau anzugeben, um mögliche steuerliche Vorteile optimal nutzen zu können. Falls Sie unsicher sind, empfehle ich Ihnen, sich von einem Steuerberater oder einem Lohnsteuerhilfeverein beraten zu lassen, um sicherzustellen, dass Ihre Angaben korrekt sind. **
-
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
-
Kann mir jemand etwas über die Firma ALV Auto Leasing Vermietungs GmbH sagen?
Die ALV Auto Leasing Vermietungs GmbH ist ein Unternehmen, das sich auf die Vermietung und das Leasing von Fahrzeugen spezialisiert hat. Sie bietet sowohl Privat- als auch Geschäftskunden verschiedene Fahrzeugmodelle zur Miete oder zum Leasing an. Das Unternehmen legt Wert auf einen guten Kundenservice und flexible Vertragsbedingungen. **

Was ist der Unterschied zwischen einem Kaufmann und einem Handelsgewerbe in Bezug auf die Eintragung und die Rechtsform?
Ein Kaufmann ist eine natürliche Person, die ein Handelsgewerbe betreibt. Die Eintragung als Kaufmann erfolgt im Handelsregister, während das Handelsgewerbe die tatsächliche Tätigkeit bezeichnet. Die Rechtsform kann bei einem Kaufmann unterschiedlich sein, zum Beispiel Einzelunternehmen oder Personengesellschaft, während das Handelsgewerbe unabhängig von der Rechtsform betrieben werden kann. **
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **
Top-Angebote
Produkte zum Begriff Vermietungs- und Pachteinnahmen:
-
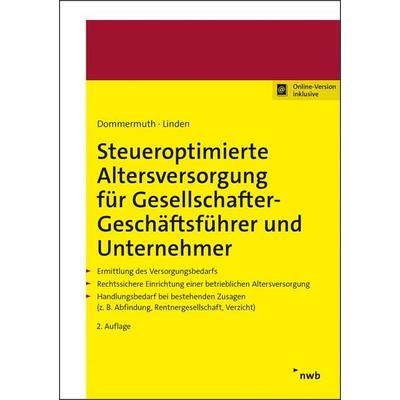
Steueroptimierte Altersversorgung für Gesellschafts-Geschäftsführer und Unternehmer, Ratgeber von Ralf Linden, Thomas DommermuthDas Fachbuch "Steueroptimierte Altersversorgung für Gesellschafter-Geschäftsführer und Unternehmer" bietet eine umfassende und praxisorientierte Analyse der betrieblichen Altersversorgung. Es richtet sich an Vorstände, Geschäftsführer und Unternehmer, die sich mit den komplexen Anforderungen und Rahmenbedingungen der Altersvorsorge auseinandersetzen müssen. Der Ratgeber beleuchtet die rechtlichen und steuerrechtlichen Voraussetzungen, die für die optimale Gestaltung von Versorgungszusagen erforderlich sind. Dabei werden sowohl die Einrichtung neuer Versorgungsmodelle als auch die Anpassung bestehender Zusagen behandelt. Das Buch bietet konkrete Gestaltungshinweise und praxisnahe Lösungen, um die steuerlichen Auswirkungen der verschiedenen Unternehmensformen zu verstehen und zu optimieren. Aktuelle Rechtsprechung und Verwaltungsmeinungen werden kritisch analysiert, ergänzt durch zahlreiche Beispiele und Arbeitshilfen, die den Leser bei der Umsetzung unterstützen. Ein umfangreiches Stichwortverzeichnis ermöglicht eine schnelle Orientierung und erleichtert den Zugang zu spezifischen Themen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steueroptimierte Altersversorgung für Gesellschafter-Geschäftsführer und Unternehmer, Set von Thomas Dommermuth,Ralf Linden, Nwb Verlag,Steueroptimierte Altersversorgung Für Gesellschafter-geschäftsführer Und Unternehmer, Set Von Thomas Dommermuth,ralf Linden, Nwb Verlag, 978-3-482-64552-5, Seitenanzahl: 59999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Influencer als Gewerbetreibender, Kaufmann und Unternehmer, Taschenbuch von Olga Diesendorf, GRIN, 978-3-346-80775-5Influencer Als Gewerbetreibender, Kaufmann Und Unternehmer, Taschenbuch Von Olga Diesendorf, Grin, 978-3-346-80775-5, Seitenanzahl: 4417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laschet, Carsten: Ratgeber Geschäftsführer-Haftung und D&O-VersicherungRatgeber Geschäftsführer-Haftung und D&O-Versicherung , Mit Gastbeiträgen von Dr. Wolfram Desch und Oliver Lange , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20231215, Autoren: Laschet, Carsten~Held, Franz~Desch, Wolfram~Lange, Oliver, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Keyword: Aufsichtsrat; Business-Judgement-Rule; Compliance; D&O; Desch; Führungskräfte; Held; Jura; Lange; Laschet; Ratgeber; VVW; Verlag; Versicherungswirtschaft, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 11, Gewicht: 291, Produktform: Kartoniert,69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind pachteinnahmen steuerpflichtig?
Pachteinnahmen sind in der Regel steuerpflichtig, wenn sie regelmäßig und dauerhaft erzielt werden. Dies gilt insbesondere für Einnahmen aus der Vermietung von Grundstücken oder Gebäuden. Die Höhe der Steuerpflicht hängt von verschiedenen Faktoren ab, wie z.B. der Art des Pachtvertrags und der Höhe der Einnahmen. Es gibt jedoch auch Freibeträge und steuerliche Vergünstigungen, die in bestimmten Fällen geltend gemacht werden können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wie sind pachteinnahmen zu versteuern?
Wie sind Pachteinnahmen zu versteuern? Pachteinnahmen aus Vermietung und Verpachtung von Grundstücken und Gebäuden sind grundsätzlich als Einkünfte aus Vermietung und Verpachtung zu versteuern. Diese Einkünfte sind in der Anlage V der Einkommensteuererklärung anzugeben. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Die Einkünfte aus Vermietung und Verpachtung unterliegen dem progressiven Einkommensteuertarif und müssen in der Regel jährlich versteuert werden. Es ist ratsam, sich von einem Steuerberater oder einem Finanzamt beraten zu lassen, um die steuerlichen Pflichten korrekt zu erfüllen. **
-
Wo pachteinnahmen in Anlage l eintragen?
In Anlage L werden die Pachteinnahmen in der Anlage V (Einkünfte aus Vermietung und Verpachtung) eingetragen. Dort müssen alle Einnahmen aus der Vermietung oder Verpachtung von Grundstücken oder Gebäuden angegeben werden. Es ist wichtig, alle relevanten Informationen zu den Pachteinnahmen korrekt und vollständig anzugeben, um steuerliche Konsequenzen zu vermeiden. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass die Angaben korrekt sind. Letztendlich ist es wichtig, alle Einnahmen aus Vermietung und Verpachtung ordnungsgemäß zu deklarieren, um steuerliche Pflichten zu erfüllen. **
-
Wo trage ich pachteinnahmen in der Steuererklärung ein?
Pachteinnahmen aus Vermietung und Verpachtung werden in der Anlage V der Steuererklärung eingetragen. Dort müssen Sie Angaben zu den Einnahmen, den Werbungskosten und den Abschreibungen machen. Es ist wichtig, alle relevanten Informationen zu den Einnahmen und Ausgaben genau anzugeben, um mögliche steuerliche Vorteile optimal nutzen zu können. Falls Sie unsicher sind, empfehle ich Ihnen, sich von einem Steuerberater oder einem Lohnsteuerhilfeverein beraten zu lassen, um sicherzustellen, dass Ihre Angaben korrekt sind. **
Ähnliche Suchbegriffe für Vermietungs- und Pachteinnahmen
-
Vergleich zwischen Ehe und eingetragener Partnerschaft, Ratgeber von Ute Alena UngerIn dieser Arbeit werden die wichtigsten Unterschiede zwischen der Ehe (EheG) und der eingetragenen Partnerschaft (EPG) aufgezeigt und näher analysiert. Bis es zur Anerkennung gleichgeschlechtlicher Partnerschaften 2010 kam, war eine lange ideologiepolitische Debatte notwendig. Homosexuelle Beziehungen wurden bereits vor Inkrafttreten des EPG 2010 teilweise wie nichteheliche Lebensgemeinschaften behandelt, es bestand aber keine Möglichkeit der Institutionalisierung. Das eingetragene Partnerschafts-Gesetz (EPG) orientiert sich grossteils an dem Ehegesetz (EheG). Dennoch bestehen einige Differenzierungen zwischen der eingetragenen Partnerschaft und der Ehe. Es wurden seit der Einführung des EPG einige Unterschiede durch den VfGH behoben, die auch in der Arbeit Beachtung finden, wie beispielsweise das Adoptionsrecht, Namensrecht sowie die Obsorgeangelegenheiten. Trotzdem bestehen weiterhin Unterschiede.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Rechtverhältnis Der Arbeitgeber Und Arbeitnehmer in Handwerk, Industrie Und Handelsgewerbe Auf Grund Der Reichgesetze Und Ihrer AusgestaltungDas Rechtverhältnis Der Arbeitgeber Und Arbeitnehmer In Handwerk, Industrie Und Handelsgewerbe Auf Grund Der Reichgesetze Und Ihrer Ausgestaltung Durc, Taschenbuch Von Hugo Bail, Creative Media Partners, Llc, 978-1-01-101163-6, Seitenanzahl: 30431,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabler Erfolgswirkung des Management-Stils von Unternehmer oder Geschäftsführer bei Wachstumsunternehmen (Deutsch, Softcover, Ludwig Voll) (55195515)Gabler Erfolgswirkung des Management-Stils von Unternehmer oder Geschäftsführer bei Wachstumsunternehmen (Deutsch, Softcover, Ludwig Voll) (55195515)69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
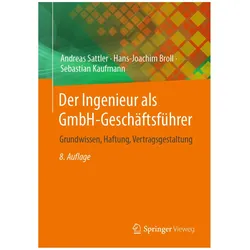
Der Ingenieur als GmbH-Geschäftsführer, Fachbücher von Sebastian Kaufmann, Andreas Sattler, Hans-Joachim BrollDas Fachbuch "Der Ingenieur als GmbH-Geschäftsführer" bietet eine umfassende und praxisnahe Einführung in die rechtlichen und steuerlichen Aspekte, die für Ingenieure, die als Geschäftsführer einer GmbH tätig sind, von Bedeutung sind. In der 8. Auflage wurden die Inhalte aktualisiert, um die neuesten rechtlichen Rahmenbedingungen und steuerlichen Regelungen zu berücksichtigen. Das Buch behandelt zentrale Themen wie Haftungsfragen, Sorgfaltspflichten und die Verantwortung gegenüber Dritten. Durch zahlreiche praxisnahe Beispiele und Fallstudien wird das Verständnis für komplexe rechtliche Zusammenhänge gefördert. Die klare und verständliche Sprache macht es auch für Nicht-Juristen zugänglich und bietet wertvolle Hinweise für die tägliche Praxis.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
-
Kann mir jemand etwas über die Firma ALV Auto Leasing Vermietungs GmbH sagen?
Die ALV Auto Leasing Vermietungs GmbH ist ein Unternehmen, das sich auf die Vermietung und das Leasing von Fahrzeugen spezialisiert hat. Sie bietet sowohl Privat- als auch Geschäftskunden verschiedene Fahrzeugmodelle zur Miete oder zum Leasing an. Das Unternehmen legt Wert auf einen guten Kundenservice und flexible Vertragsbedingungen. **
-
Was ist der Unterschied zwischen einem Kaufmann und einem Handelsgewerbe in Bezug auf die Eintragung und die Rechtsform?
Ein Kaufmann ist eine natürliche Person, die ein Handelsgewerbe betreibt. Die Eintragung als Kaufmann erfolgt im Handelsregister, während das Handelsgewerbe die tatsächliche Tätigkeit bezeichnet. Die Rechtsform kann bei einem Kaufmann unterschiedlich sein, zum Beispiel Einzelunternehmen oder Personengesellschaft, während das Handelsgewerbe unabhängig von der Rechtsform betrieben werden kann. **
-
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.