Domain eingetragener-kaufmann.de kaufen?
Wir ziehen mit dem Projekt
eingetragener-kaufmann.de um.
Sind Sie am Kauf der Domain
eingetragener-kaufmann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eingetragener-kaufmann.de kaufen?
Sind Cressi, Aqualung usw. gute Tauchmarken?
Ja, Cressi und Aqualung sind renommierte und angesehene Marken in der Tauchindustrie. Sie bieten hochwertige Tauchausrüstung an, die von professionellen Tauchern weltweit verwendet wird. Die Qualität ihrer Produkte und ihre Zuverlässigkeit machen sie zu guten Marken für Taucher. **
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **

Ähnliche Suchbegriffe für Cressi---Corfu
Top-Angebote
Produkte zum Begriff Cressi---Corfu:
-
GmbH-GeschäftsführerGmbH-Geschäftsführer , Rechts- und Steuerberatung, Vertragsgestaltung. , Tagfahrleuchten > Beleuchtung , Auflage: 11. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Mohr, Randolf, Auflage: 20011, Auflage/Ausgabe: 11. neu bearbeitete Auflage 2020, Keyword: Altersversorgung; Anstellungsvertrag; Erläuterungen; Haftung; Handbuch; Insolvenzordnung; Organstellung; Sozialversicherung; Steuerpflichten; Geschäftsführer; Gesellschaft; GmbH; Insolvenz; Liquidation; Vertrag: Liquidation; Zivilrecht; Arbeitsrecht; Sozialversicherungsrecht; Insolvenzrecht; Strafrecht; Compliance; verdeckte Gewinnausschüttung; Ruhegeldzusage, Fachschema: Führung / Geschäftsführung~Geschäftsführung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Vertragsrecht~Gesellschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 387, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 30, Gewicht: 883, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504321802 9783504321741 9783504321734 9783504321727 9783504630560 9783504630553, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,84,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prühs, Hagen: GmbH-Geschäftsführer-VergütungGmbH-Geschäftsführer-Vergütung , 100 Steuertipps zu den wichtigsten Vergütungsformen für GmbH-(Gesellschafter-)Geschäftsführer , Sonstige > Chiptuning & Motortuning , Auflage: 5. Auflage, Erscheinungsjahr: 20190805, Produktform: Kartoniert, Titel der Reihe: GmbH-Steuerpraxis-Ratgeber#22#, Autoren: Prühs, Hagen, Auflage: 19005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 223, Keyword: Vergütung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Thema: Optimieren, Warengruppe: HC/Steuern, Fachkategorie: Persönliche Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vsrw - Verlag, Verlag: Vsrw - Verlag, Verlag: VSRW-Verlag Dr. Hagen Prhs GmbH, Länge: 208, Breite: 149, Höhe: 13, Gewicht: 417, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783936623529 9783936623222 9783923763573 9783923763146, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222073029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **
-
Wer kann eingetragener Kaufmann sein?
Ein eingetragener Kaufmann kann eine natürliche Person sein, die ein Handelsgewerbe betreibt und ins Handelsregister eingetragen ist. Auch Personengesellschaften wie die offene Handelsgesellschaft (OHG) oder die Kommanditgesellschaft (KG) können als eingetragene Kaufleute gelten. Zudem können auch Kapitalgesellschaften wie die GmbH oder die AG unter bestimmten Voraussetzungen als eingetragene Kaufleute auftreten. Generell müssen alle Kaufleute, die im Handelsregister eingetragen sind, die Vorschriften des Handelsgesetzbuches (HGB) beachten und unterliegen somit den besonderen handelsrechtlichen Regelungen. **
-
Wie haftet ein eingetragener Kaufmann?
Ein eingetragener Kaufmann haftet grundsätzlich mit seinem gesamten Vermögen für die Verbindlichkeiten seines Unternehmens. Das bedeutet, dass er auch mit seinem Privatvermögen für geschäftliche Schulden haften kann. Diese Haftung wird als unbeschränkte Haftung bezeichnet. Es gibt jedoch die Möglichkeit, durch die Gründung einer GmbH oder einer anderen haftungsbeschränkten Gesellschaftsform die persönliche Haftung zu begrenzen. In diesem Fall haftet der Kaufmann nur mit dem Gesellschaftsvermögen. Es ist daher wichtig, die Haftungsrisiken als eingetragener Kaufmann zu kennen und gegebenenfalls Maßnahmen zur Haftungsbeschränkung zu ergreifen. **
-
Wann bin ich eingetragener Kaufmann?
Als eingetragener Kaufmann bist du im Handelsregister eingetragen und führst ein Handelsgewerbe. Dies bedeutet, dass du ein Gewerbetreibender bist, der kaufmännisch tätig ist und bestimmte gesetzliche Pflichten erfüllen muss. Um als eingetragener Kaufmann zu gelten, musst du entweder ein Handelsgewerbe betreiben und die Eintragung beantragen oder bestimmte Umsatz- und Gewinngrenzen überschreiten. Die Eintragung als Kaufmann bringt einige rechtliche Vorteile mit sich, aber auch Pflichten wie die Buchführungspflicht und die Offenlegungspflicht. Es ist wichtig, sich vor der Eintragung als Kaufmann über die damit verbundenen rechtlichen Konsequenzen zu informieren. **


Wie wird man eingetragener Kaufmann?
Um eingetragener Kaufmann zu werden, muss man ein Handelsgewerbe betreiben und dieses ins Handelsregister eintragen lassen. Dafür muss man beim zuständigen Amtsgericht einen Antrag auf Eintragung stellen und bestimmte Voraussetzungen erfüllen, wie z.B. die Volljährigkeit und die Fähigkeit, am Rechtsverkehr teilzunehmen. Zudem muss man einen kaufmännischen Geschäftsbetrieb führen, der auf einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb ausgerichtet ist. Nach erfolgreicher Eintragung erhält man den Status eines eingetragenen Kaufmanns und unterliegt den entsprechenden rechtlichen Bestimmungen des Handelsgesetzbuchs. **
Welche Rechtsform ist ein eingetragener Verein?
Ein eingetragener Verein ist eine Rechtsform, die es ermöglicht, eine Gruppe von Personen zu organisieren, um gemeinsame Interessen zu verfolgen. Diese Rechtsform wird durch die Eintragung in das Vereinsregister beim Amtsgericht erlangt. Ein eingetragener Verein besitzt eine eigene Rechtspersönlichkeit und kann somit Verträge abschließen, Eigentum erwerben und haftbar gemacht werden. Die Mitglieder haften in der Regel nur mit ihren vereinbarten Beiträgen und nicht mit ihrem persönlichen Vermögen. Ein eingetragener Verein kann gemeinnützig sein und somit steuerliche Vorteile genießen. **
Top-Angebote
Produkte zum Begriff Cressi---Corfu:
-
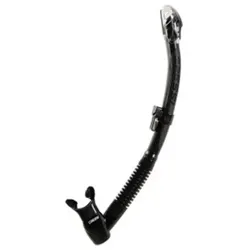
Cressi - Corfu - Schnorchel - Farbe: Black #Cressi - Corfu - Schnorchel Der Corfù ist ausgerüstet mit einem innovativen Spritzschutz oben, für vermindertes Eindringen von Wasser an der Oberfläche. Das untere Ende ist mit einem Faltenschlauch mit glatter Innenseite versehen, der den Schnorchel bei der Verwendung mit dem Atemgerät vom Mund fernhält. Ein Ausblasventil unten ist natürlich auch vorhanden. Das aus weichem Silikon hergestellte Mundstück hat einen besonders ergonomischen Winkel, optimiert für längere Benutzung ohne verkrampfende Kiefermuskulatur. Alle Teile sind zur Reinigung demontierbar. Besonders geeignet zum Gerätetauchen und zum Schnorcheln, aber natürlich auch zum Freitauchen. Eigenschaften: - Neuer, patentierter Spritzschutz. - Gerader Faltenschlauch: entfernt sich bei Nichtbenutzung aus dem Mund. - Gefertigt aus hochwertigem Silikon: bequem und langlebig. - Mundstückswinkelung reduziert die Kieferermüdung. - Ausblasventil am unteren Teil: ermöglicht einfachstes Ausblasen. - Hydrodynamisches Design: verringert den Wasserwiderstand. - Verstellbarer, zweiteiliger Schnorchelhalter, für die Befestigung an allen Masken.24,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
GmbH-GeschäftsführerGmbH-Geschäftsführer , Rechts- und Steuerberatung, Vertragsgestaltung. , Tagfahrleuchten > Beleuchtung , Auflage: 11. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Mohr, Randolf, Auflage: 20011, Auflage/Ausgabe: 11. neu bearbeitete Auflage 2020, Keyword: Altersversorgung; Anstellungsvertrag; Erläuterungen; Haftung; Handbuch; Insolvenzordnung; Organstellung; Sozialversicherung; Steuerpflichten; Geschäftsführer; Gesellschaft; GmbH; Insolvenz; Liquidation; Vertrag: Liquidation; Zivilrecht; Arbeitsrecht; Sozialversicherungsrecht; Insolvenzrecht; Strafrecht; Compliance; verdeckte Gewinnausschüttung; Ruhegeldzusage, Fachschema: Führung / Geschäftsführung~Geschäftsführung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Vertragsrecht~Gesellschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 387, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 30, Gewicht: 883, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504321802 9783504321741 9783504321734 9783504321727 9783504630560 9783504630553, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,84,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prühs, Hagen: GmbH-Geschäftsführer-VergütungGmbH-Geschäftsführer-Vergütung , 100 Steuertipps zu den wichtigsten Vergütungsformen für GmbH-(Gesellschafter-)Geschäftsführer , Sonstige > Chiptuning & Motortuning , Auflage: 5. Auflage, Erscheinungsjahr: 20190805, Produktform: Kartoniert, Titel der Reihe: GmbH-Steuerpraxis-Ratgeber#22#, Autoren: Prühs, Hagen, Auflage: 19005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 223, Keyword: Vergütung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Thema: Optimieren, Warengruppe: HC/Steuern, Fachkategorie: Persönliche Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vsrw - Verlag, Verlag: Vsrw - Verlag, Verlag: VSRW-Verlag Dr. Hagen Prhs GmbH, Länge: 208, Breite: 149, Höhe: 13, Gewicht: 417, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783936623529 9783936623222 9783923763573 9783923763146, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 222073029,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Cressi, Aqualung usw. gute Tauchmarken?
Ja, Cressi und Aqualung sind renommierte und angesehene Marken in der Tauchindustrie. Sie bieten hochwertige Tauchausrüstung an, die von professionellen Tauchern weltweit verwendet wird. Die Qualität ihrer Produkte und ihre Zuverlässigkeit machen sie zu guten Marken für Taucher. **
-
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
-
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **
-
Wer kann eingetragener Kaufmann sein?
Ein eingetragener Kaufmann kann eine natürliche Person sein, die ein Handelsgewerbe betreibt und ins Handelsregister eingetragen ist. Auch Personengesellschaften wie die offene Handelsgesellschaft (OHG) oder die Kommanditgesellschaft (KG) können als eingetragene Kaufleute gelten. Zudem können auch Kapitalgesellschaften wie die GmbH oder die AG unter bestimmten Voraussetzungen als eingetragene Kaufleute auftreten. Generell müssen alle Kaufleute, die im Handelsregister eingetragen sind, die Vorschriften des Handelsgesetzbuches (HGB) beachten und unterliegen somit den besonderen handelsrechtlichen Regelungen. **
Ähnliche Suchbegriffe für Cressi---Corfu
-
Wie haftet ein eingetragener Kaufmann?
Ein eingetragener Kaufmann haftet grundsätzlich mit seinem gesamten Vermögen für die Verbindlichkeiten seines Unternehmens. Das bedeutet, dass er auch mit seinem Privatvermögen für geschäftliche Schulden haften kann. Diese Haftung wird als unbeschränkte Haftung bezeichnet. Es gibt jedoch die Möglichkeit, durch die Gründung einer GmbH oder einer anderen haftungsbeschränkten Gesellschaftsform die persönliche Haftung zu begrenzen. In diesem Fall haftet der Kaufmann nur mit dem Gesellschaftsvermögen. Es ist daher wichtig, die Haftungsrisiken als eingetragener Kaufmann zu kennen und gegebenenfalls Maßnahmen zur Haftungsbeschränkung zu ergreifen. **
-
Wann bin ich eingetragener Kaufmann?
Als eingetragener Kaufmann bist du im Handelsregister eingetragen und führst ein Handelsgewerbe. Dies bedeutet, dass du ein Gewerbetreibender bist, der kaufmännisch tätig ist und bestimmte gesetzliche Pflichten erfüllen muss. Um als eingetragener Kaufmann zu gelten, musst du entweder ein Handelsgewerbe betreiben und die Eintragung beantragen oder bestimmte Umsatz- und Gewinngrenzen überschreiten. Die Eintragung als Kaufmann bringt einige rechtliche Vorteile mit sich, aber auch Pflichten wie die Buchführungspflicht und die Offenlegungspflicht. Es ist wichtig, sich vor der Eintragung als Kaufmann über die damit verbundenen rechtlichen Konsequenzen zu informieren. **
-
Wie wird man eingetragener Kaufmann?
Um eingetragener Kaufmann zu werden, muss man ein Handelsgewerbe betreiben und dieses ins Handelsregister eintragen lassen. Dafür muss man beim zuständigen Amtsgericht einen Antrag auf Eintragung stellen und bestimmte Voraussetzungen erfüllen, wie z.B. die Volljährigkeit und die Fähigkeit, am Rechtsverkehr teilzunehmen. Zudem muss man einen kaufmännischen Geschäftsbetrieb führen, der auf einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb ausgerichtet ist. Nach erfolgreicher Eintragung erhält man den Status eines eingetragenen Kaufmanns und unterliegt den entsprechenden rechtlichen Bestimmungen des Handelsgesetzbuchs. **
-
Welche Rechtsform ist ein eingetragener Verein?
Ein eingetragener Verein ist eine Rechtsform, die es ermöglicht, eine Gruppe von Personen zu organisieren, um gemeinsame Interessen zu verfolgen. Diese Rechtsform wird durch die Eintragung in das Vereinsregister beim Amtsgericht erlangt. Ein eingetragener Verein besitzt eine eigene Rechtspersönlichkeit und kann somit Verträge abschließen, Eigentum erwerben und haftbar gemacht werden. Die Mitglieder haften in der Regel nur mit ihren vereinbarten Beiträgen und nicht mit ihrem persönlichen Vermögen. Ein eingetragener Verein kann gemeinnützig sein und somit steuerliche Vorteile genießen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.