Domain eingetragener-kaufmann.de kaufen?
Wir ziehen mit dem Projekt
eingetragener-kaufmann.de um.
Sind Sie am Kauf der Domain
eingetragener-kaufmann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eingetragener-kaufmann.de kaufen?
Wie berechnet man Definitionslücken?
Um Definitionslücken zu berechnen, muss man die Definitionsmenge einer Funktion betrachten und prüfen, ob es Werte gibt, für die die Funktion nicht definiert ist. Dies kann zum Beispiel der Fall sein, wenn der Nenner einer Bruchfunktion Null ist oder wenn eine Wurzel aus einer negativen Zahl gezogen werden soll. Die Definitionslücken können dann durch das Lösen entsprechender Gleichungen oder Ungleichungen bestimmt werden. **
Was sind hebbare Definitionslücken?
Hebbare Definitionslücken sind Lücken in der Definition eines Begriffs, die durch zusätzliche Informationen oder Klarstellungen geschlossen werden können. Sie entstehen, wenn eine Definition unvollständig oder mehrdeutig ist und weitere Präzisierungen benötigt werden, um den Begriff eindeutig zu definieren. Durch das Hinzufügen von weiteren Bedingungen oder Einschränkungen können hebbare Definitionslücken geschlossen werden. **

Ähnliche Suchbegriffe für Definitionslücken
Top-Angebote
Produkte zum Begriff Definitionslücken:
-
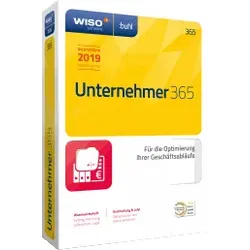
WISO Unternehmer 365Für die Optimierung Ihrer Geschäftsabläufe WISO Unternehmer liefert Ihnen in einer Software die professionelle Unterstützung in den Bereichen Einkauf, Verkauf, Finanzen, Buchhaltung, Löhne und Gehälter, Steuer. Ideal für kleine und mittlere Unternehmen aller Branchen, die sich mit einer ERP-Software ausstatten möchten (Fachkenntnisse in den einzelnen Bereichen, wie z.B. Buchhaltung, sind erforderlich). Das Komplettpaket für Ihr Unternehmen! Mit WISO Unternehmer bilden Sie die Geschäftsprozesse Ihres Unternehmens professionell und sicher ab: angefangen bei Ein- und Verkauf über Liquiditätsplanung und Buchhaltung, bis hin zu Löhnen und Gehältern und den Jahresabschlüssen. Erstellen Sie Angebote und Aufträge, schreiben Sie Rechnungen und verbuchen Sie Zahlungsein- und ausgänge. Alles in einem Workflow - effektiv verzahnt in einer Software! Die monatliche- Lohn- un...289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
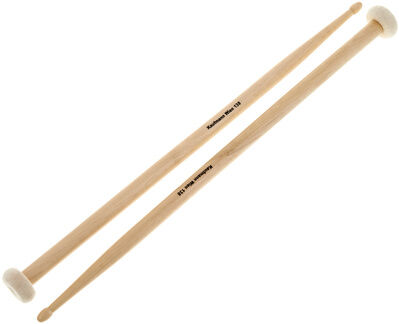
Kaufmann "Multi Mallet "Kaufmann" 138"Kaufmann Kombischlägel 138 mit Hartfilz, leicht, Modell Kaufmann, Kopfdurchmesser Trommelschlägel: 9,5mm, Kopfhöhe Trommelschlägel: 14mm, Kopfdurchmesser Hartfilz: 33,5mm, Kopfhöhe Hartfilz: 12mm, Buchenholz, Gesamtlänge: 41,7cm, Gewicht: 53g, handgefertigt in Österreich, Paar53,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
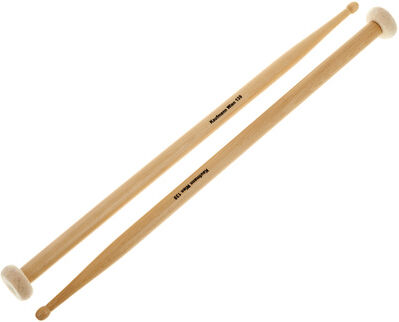
Kaufmann "Multi Mallet "Kaufmann" 139"Kaufmann Kombischlägel 139 mit Hartfilz, schwer, Modell Kaufmann, Kopfdurchmesser Trommelschlägel: 11mm, Kopfhöhe Trommelschlägel: 13mm, Kopfdurchmesser Hartfilz: 33,5mm, Kopfhöhe Hartfilz: 12mm, Buchenholz, Gesamtlänge: 41,7cm, Gewicht: 65g, handgefertigt in Österreich, Paar53,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der GmbH-Geschäftsführer, Fachbücher von Rocco JulaDie Kenntnis der rechtlichen Rahmenbedingungen ist für Geschäftsführer unerlässlich, wenn sie ihre Aufgaben ordnungsgemäss erfüllen und Handlungsspielräume effektiv nutzen wollen. In dem Band werden zunächst die wichtigsten Aufgaben und ihre rechtlichen Grundlagen erläutert. Im zweiten Teil des Ratgebers steht der Anstellungsvertrag im Mittelpunkt, haftungs- und strafrechtliche Folgen werden im dritten Teil detailliert dargestellt. Die Neuauflage berücksichtigt die GmbH-Reform nach dem MoMiG. Mit Fallbeispielen, Tipps und Vertragsmustern.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Grenzwerte für Definitionslücken?
Grenzwerte für Definitionslücken sind Werte, bei denen eine Funktion nicht definiert ist, aber sich einem bestimmten Wert annähert. Sie werden verwendet, um das Verhalten einer Funktion an einer Stelle zu beschreiben, an der sie nicht definiert ist. Grenzwerte können verwendet werden, um Lücken in der Definition einer Funktion zu füllen und das Verhalten der Funktion an dieser Stelle zu analysieren. **
-
Wie berechnet man Unstetigkeitsstellen und Definitionslücken?
Um Unstetigkeitsstellen zu berechnen, musst du die Funktion auf Unstetigkeiten überprüfen, wie zum Beispiel Sprungstellen, Polstellen oder hebbare Unstetigkeiten. Definitionslücken hingegen treten auf, wenn der Funktionswert für bestimmte Werte der unabhängigen Variablen nicht definiert ist, zum Beispiel bei einer Division durch Null. Um Definitionslücken zu finden, musst du die Definitionsmenge der Funktion überprüfen und nach Werten suchen, für die die Funktion nicht definiert ist. **
-
Was sind Nullstellen, Polstellen und hebbare Definitionslücken?
Nullstellen sind die Werte, für die eine Funktion den Wert Null annimmt. Polstellen sind die Werte, für die eine Funktion nicht definiert ist, da der Nenner der Funktion an dieser Stelle Null wird. Hebbare Definitionslücken sind Stellen, an denen eine Funktion nicht definiert ist, aber durch eine geeignete Definition erweitert werden kann, sodass die Funktion an dieser Stelle einen definierten Wert hat. **
-
Kannst du mir bei den Definitionslücken in Mathematik helfen?
Natürlich! Ich werde mein Bestes tun, um dir bei den Definitionslücken in Mathematik zu helfen. Bitte teile mir mit, um welche spezifischen Definitionslücken es sich handelt, damit ich dir gezielt weiterhelfen kann. **


Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **
Top-Angebote
Produkte zum Begriff Definitionslücken:
-
Steueroptimierte Altersversorgung für Gesellschafts-Geschäftsführer und Unternehmer, Ratgeber von Ralf Linden, Thomas DommermuthDas Fachbuch "Steueroptimierte Altersversorgung für Gesellschafter-Geschäftsführer und Unternehmer" bietet eine umfassende und praxisorientierte Analyse der betrieblichen Altersversorgung. Es richtet sich an Vorstände, Geschäftsführer und Unternehmer, die sich mit den komplexen Anforderungen und Rahmenbedingungen der Altersvorsorge auseinandersetzen müssen. Der Ratgeber beleuchtet die rechtlichen und steuerrechtlichen Voraussetzungen, die für die optimale Gestaltung von Versorgungszusagen erforderlich sind. Dabei werden sowohl die Einrichtung neuer Versorgungsmodelle als auch die Anpassung bestehender Zusagen behandelt. Das Buch bietet konkrete Gestaltungshinweise und praxisnahe Lösungen, um die steuerlichen Auswirkungen der verschiedenen Unternehmensformen zu verstehen und zu optimieren. Aktuelle Rechtsprechung und Verwaltungsmeinungen werden kritisch analysiert, ergänzt durch zahlreiche Beispiele und Arbeitshilfen, die den Leser bei der Umsetzung unterstützen. Ein umfangreiches Stichwortverzeichnis ermöglicht eine schnelle Orientierung und erleichtert den Zugang zu spezifischen Themen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
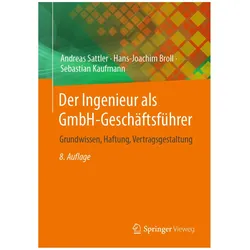
Der Ingenieur als GmbH-Geschäftsführer, Fachbücher von Sebastian Kaufmann, Andreas Sattler, Hans-Joachim BrollDas Fachbuch "Der Ingenieur als GmbH-Geschäftsführer" bietet eine umfassende und praxisnahe Einführung in die rechtlichen und steuerlichen Aspekte, die für Ingenieure, die als Geschäftsführer einer GmbH tätig sind, von Bedeutung sind. In der 8. Auflage wurden die Inhalte aktualisiert, um die neuesten rechtlichen Rahmenbedingungen und steuerlichen Regelungen zu berücksichtigen. Das Buch behandelt zentrale Themen wie Haftungsfragen, Sorgfaltspflichten und die Verantwortung gegenüber Dritten. Durch zahlreiche praxisnahe Beispiele und Fallstudien wird das Verständnis für komplexe rechtliche Zusammenhänge gefördert. Die klare und verständliche Sprache macht es auch für Nicht-Juristen zugänglich und bietet wertvolle Hinweise für die tägliche Praxis.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Unternehmer 365Für die Optimierung Ihrer Geschäftsabläufe WISO Unternehmer liefert Ihnen in einer Software die professionelle Unterstützung in den Bereichen Einkauf, Verkauf, Finanzen, Buchhaltung, Löhne und Gehälter, Steuer. Ideal für kleine und mittlere Unternehmen aller Branchen, die sich mit einer ERP-Software ausstatten möchten (Fachkenntnisse in den einzelnen Bereichen, wie z.B. Buchhaltung, sind erforderlich). Das Komplettpaket für Ihr Unternehmen! Mit WISO Unternehmer bilden Sie die Geschäftsprozesse Ihres Unternehmens professionell und sicher ab: angefangen bei Ein- und Verkauf über Liquiditätsplanung und Buchhaltung, bis hin zu Löhnen und Gehältern und den Jahresabschlüssen. Erstellen Sie Angebote und Aufträge, schreiben Sie Rechnungen und verbuchen Sie Zahlungsein- und ausgänge. Alles in einem Workflow - effektiv verzahnt in einer Software! Die monatliche- Lohn- un...289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaufmann "Multi Mallet "Kaufmann" 138"Kaufmann Kombischlägel 138 mit Hartfilz, leicht, Modell Kaufmann, Kopfdurchmesser Trommelschlägel: 9,5mm, Kopfhöhe Trommelschlägel: 14mm, Kopfdurchmesser Hartfilz: 33,5mm, Kopfhöhe Hartfilz: 12mm, Buchenholz, Gesamtlänge: 41,7cm, Gewicht: 53g, handgefertigt in Österreich, Paar53,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man Definitionslücken?
Um Definitionslücken zu berechnen, muss man die Definitionsmenge einer Funktion betrachten und prüfen, ob es Werte gibt, für die die Funktion nicht definiert ist. Dies kann zum Beispiel der Fall sein, wenn der Nenner einer Bruchfunktion Null ist oder wenn eine Wurzel aus einer negativen Zahl gezogen werden soll. Die Definitionslücken können dann durch das Lösen entsprechender Gleichungen oder Ungleichungen bestimmt werden. **
-
Was sind hebbare Definitionslücken?
Hebbare Definitionslücken sind Lücken in der Definition eines Begriffs, die durch zusätzliche Informationen oder Klarstellungen geschlossen werden können. Sie entstehen, wenn eine Definition unvollständig oder mehrdeutig ist und weitere Präzisierungen benötigt werden, um den Begriff eindeutig zu definieren. Durch das Hinzufügen von weiteren Bedingungen oder Einschränkungen können hebbare Definitionslücken geschlossen werden. **
-
Was sind Grenzwerte für Definitionslücken?
Grenzwerte für Definitionslücken sind Werte, bei denen eine Funktion nicht definiert ist, aber sich einem bestimmten Wert annähert. Sie werden verwendet, um das Verhalten einer Funktion an einer Stelle zu beschreiben, an der sie nicht definiert ist. Grenzwerte können verwendet werden, um Lücken in der Definition einer Funktion zu füllen und das Verhalten der Funktion an dieser Stelle zu analysieren. **
-
Wie berechnet man Unstetigkeitsstellen und Definitionslücken?
Um Unstetigkeitsstellen zu berechnen, musst du die Funktion auf Unstetigkeiten überprüfen, wie zum Beispiel Sprungstellen, Polstellen oder hebbare Unstetigkeiten. Definitionslücken hingegen treten auf, wenn der Funktionswert für bestimmte Werte der unabhängigen Variablen nicht definiert ist, zum Beispiel bei einer Division durch Null. Um Definitionslücken zu finden, musst du die Definitionsmenge der Funktion überprüfen und nach Werten suchen, für die die Funktion nicht definiert ist. **
Ähnliche Suchbegriffe für Definitionslücken
-
Kaufmann "Multi Mallet "Kaufmann" 139"Kaufmann Kombischlägel 139 mit Hartfilz, schwer, Modell Kaufmann, Kopfdurchmesser Trommelschlägel: 11mm, Kopfhöhe Trommelschlägel: 13mm, Kopfdurchmesser Hartfilz: 33,5mm, Kopfhöhe Hartfilz: 12mm, Buchenholz, Gesamtlänge: 41,7cm, Gewicht: 65g, handgefertigt in Österreich, Paar53,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der GmbH-Geschäftsführer, Fachbücher von Rocco JulaDie Kenntnis der rechtlichen Rahmenbedingungen ist für Geschäftsführer unerlässlich, wenn sie ihre Aufgaben ordnungsgemäss erfüllen und Handlungsspielräume effektiv nutzen wollen. In dem Band werden zunächst die wichtigsten Aufgaben und ihre rechtlichen Grundlagen erläutert. Im zweiten Teil des Ratgebers steht der Anstellungsvertrag im Mittelpunkt, haftungs- und strafrechtliche Folgen werden im dritten Teil detailliert dargestellt. Die Neuauflage berücksichtigt die GmbH-Reform nach dem MoMiG. Mit Fallbeispielen, Tipps und Vertragsmustern.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GmbH-GeschäftsführerGmbH-Geschäftsführer , Rechts- und Steuerberatung, Vertragsgestaltung. , Tagfahrleuchten > Beleuchtung , Auflage: 11. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Mohr, Randolf, Auflage: 20011, Auflage/Ausgabe: 11. neu bearbeitete Auflage 2020, Keyword: Altersversorgung; Anstellungsvertrag; Erläuterungen; Haftung; Handbuch; Insolvenzordnung; Organstellung; Sozialversicherung; Steuerpflichten; Geschäftsführer; Gesellschaft; GmbH; Insolvenz; Liquidation; Vertrag: Liquidation; Zivilrecht; Arbeitsrecht; Sozialversicherungsrecht; Insolvenzrecht; Strafrecht; Compliance; verdeckte Gewinnausschüttung; Ruhegeldzusage, Fachschema: Führung / Geschäftsführung~Geschäftsführung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Vertragsrecht~Gesellschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 387, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 30, Gewicht: 883, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504321802 9783504321741 9783504321734 9783504321727 9783504630560 9783504630553, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,84,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Nullstellen, Polstellen und hebbare Definitionslücken?
Nullstellen sind die Werte, für die eine Funktion den Wert Null annimmt. Polstellen sind die Werte, für die eine Funktion nicht definiert ist, da der Nenner der Funktion an dieser Stelle Null wird. Hebbare Definitionslücken sind Stellen, an denen eine Funktion nicht definiert ist, aber durch eine geeignete Definition erweitert werden kann, sodass die Funktion an dieser Stelle einen definierten Wert hat. **
-
Kannst du mir bei den Definitionslücken in Mathematik helfen?
Natürlich! Ich werde mein Bestes tun, um dir bei den Definitionslücken in Mathematik zu helfen. Bitte teile mir mit, um welche spezifischen Definitionslücken es sich handelt, damit ich dir gezielt weiterhelfen kann. **
-
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
-
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.