Domain eingetragener-kaufmann.de kaufen?
Wir ziehen mit dem Projekt
eingetragener-kaufmann.de um.
Sind Sie am Kauf der Domain
eingetragener-kaufmann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eingetragener-kaufmann.de kaufen?
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **


Ähnliche Suchbegriffe für Erlös
Top-Angebote
Produkte zum Begriff Erlös:
-
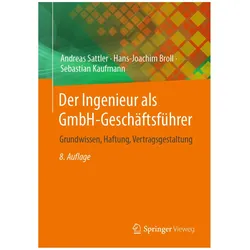
Der Ingenieur als GmbH-Geschäftsführer, Fachbücher von Sebastian Kaufmann, Andreas Sattler, Hans-Joachim BrollDas Fachbuch "Der Ingenieur als GmbH-Geschäftsführer" bietet eine umfassende und praxisnahe Einführung in die rechtlichen und steuerlichen Aspekte, die für Ingenieure, die als Geschäftsführer einer GmbH tätig sind, von Bedeutung sind. In der 8. Auflage wurden die Inhalte aktualisiert, um die neuesten rechtlichen Rahmenbedingungen und steuerlichen Regelungen zu berücksichtigen. Das Buch behandelt zentrale Themen wie Haftungsfragen, Sorgfaltspflichten und die Verantwortung gegenüber Dritten. Durch zahlreiche praxisnahe Beispiele und Fallstudien wird das Verständnis für komplexe rechtliche Zusammenhänge gefördert. Die klare und verständliche Sprache macht es auch für Nicht-Juristen zugänglich und bietet wertvolle Hinweise für die tägliche Praxis.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
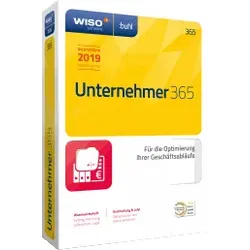
WISO Unternehmer 365Für die Optimierung Ihrer Geschäftsabläufe WISO Unternehmer liefert Ihnen in einer Software die professionelle Unterstützung in den Bereichen Einkauf, Verkauf, Finanzen, Buchhaltung, Löhne und Gehälter, Steuer. Ideal für kleine und mittlere Unternehmen aller Branchen, die sich mit einer ERP-Software ausstatten möchten (Fachkenntnisse in den einzelnen Bereichen, wie z.B. Buchhaltung, sind erforderlich). Das Komplettpaket für Ihr Unternehmen! Mit WISO Unternehmer bilden Sie die Geschäftsprozesse Ihres Unternehmens professionell und sicher ab: angefangen bei Ein- und Verkauf über Liquiditätsplanung und Buchhaltung, bis hin zu Löhnen und Gehältern und den Jahresabschlüssen. Erstellen Sie Angebote und Aufträge, schreiben Sie Rechnungen und verbuchen Sie Zahlungsein- und ausgänge. Alles in einem Workflow - effektiv verzahnt in einer Software! Die monatliche- Lohn- un...289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
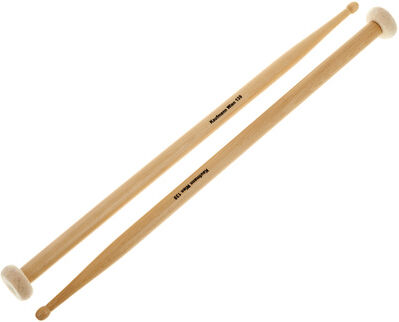
Kaufmann "Multi Mallet "Kaufmann" 139"Kaufmann Kombischlägel 139 mit Hartfilz, schwer, Modell Kaufmann, Kopfdurchmesser Trommelschlägel: 11mm, Kopfhöhe Trommelschlägel: 13mm, Kopfdurchmesser Hartfilz: 33,5mm, Kopfhöhe Hartfilz: 12mm, Buchenholz, Gesamtlänge: 41,7cm, Gewicht: 65g, handgefertigt in Österreich, Paar53,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
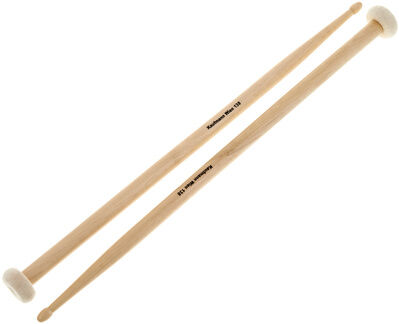
Kaufmann "Multi Mallet "Kaufmann" 138"Kaufmann Kombischlägel 138 mit Hartfilz, leicht, Modell Kaufmann, Kopfdurchmesser Trommelschlägel: 9,5mm, Kopfhöhe Trommelschlägel: 14mm, Kopfdurchmesser Hartfilz: 33,5mm, Kopfhöhe Hartfilz: 12mm, Buchenholz, Gesamtlänge: 41,7cm, Gewicht: 53g, handgefertigt in Österreich, Paar53,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatz und Erlös das gleiche?
Ist Umsatz und Erlös das gleiche? Umsatz bezieht sich in der Regel auf den Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, während Erlös den tatsächlichen Gewinn oder die Einnahmen eines Unternehmens nach Abzug der Kosten und Ausgaben darstellt. Der Umsatz ist also eine Kennzahl für die generierten Einnahmen, während der Erlös den tatsächlichen Gewinn des Unternehmens widerspiegelt. Es ist wichtig, zwischen Umsatz und Erlös zu unterscheiden, um die finanzielle Leistung eines Unternehmens genau zu bewerten und zu verstehen. In vielen Fällen können Umsatz und Erlös jedoch synonym verwendet werden, insbesondere im alltäglichen Sprachgebrauch. **
-
Wie kann der Erlös einer Veranstaltung am effektivsten gesteigert werden? Welche Faktoren beeinflussen den Erlös eines Unternehmens?
Der Erlös einer Veranstaltung kann am effektivsten gesteigert werden, indem man die Ticketpreise angemessen festlegt, Sponsoren gewinnt und zusätzliche Einnahmequellen wie Merchandising oder Verpflegung anbietet. Die Faktoren, die den Erlös eines Unternehmens beeinflussen, sind unter anderem die Nachfrage nach den angebotenen Produkten oder Dienstleistungen, die Wettbewerbssituation, die Effizienz der betrieblichen Abläufe und die Marketingstrategie. **
-
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **
-
Wer kann eingetragener Kaufmann sein?
Ein eingetragener Kaufmann kann eine natürliche Person sein, die ein Handelsgewerbe betreibt und ins Handelsregister eingetragen ist. Auch Personengesellschaften wie die offene Handelsgesellschaft (OHG) oder die Kommanditgesellschaft (KG) können als eingetragene Kaufleute gelten. Zudem können auch Kapitalgesellschaften wie die GmbH oder die AG unter bestimmten Voraussetzungen als eingetragene Kaufleute auftreten. Generell müssen alle Kaufleute, die im Handelsregister eingetragen sind, die Vorschriften des Handelsgesetzbuches (HGB) beachten und unterliegen somit den besonderen handelsrechtlichen Regelungen. **


Wie haftet ein eingetragener Kaufmann?
Ein eingetragener Kaufmann haftet grundsätzlich mit seinem gesamten Vermögen für die Verbindlichkeiten seines Unternehmens. Das bedeutet, dass er auch mit seinem Privatvermögen für geschäftliche Schulden haften kann. Diese Haftung wird als unbeschränkte Haftung bezeichnet. Es gibt jedoch die Möglichkeit, durch die Gründung einer GmbH oder einer anderen haftungsbeschränkten Gesellschaftsform die persönliche Haftung zu begrenzen. In diesem Fall haftet der Kaufmann nur mit dem Gesellschaftsvermögen. Es ist daher wichtig, die Haftungsrisiken als eingetragener Kaufmann zu kennen und gegebenenfalls Maßnahmen zur Haftungsbeschränkung zu ergreifen. **
Wann bin ich eingetragener Kaufmann?
Als eingetragener Kaufmann bist du im Handelsregister eingetragen und führst ein Handelsgewerbe. Dies bedeutet, dass du ein Gewerbetreibender bist, der kaufmännisch tätig ist und bestimmte gesetzliche Pflichten erfüllen muss. Um als eingetragener Kaufmann zu gelten, musst du entweder ein Handelsgewerbe betreiben und die Eintragung beantragen oder bestimmte Umsatz- und Gewinngrenzen überschreiten. Die Eintragung als Kaufmann bringt einige rechtliche Vorteile mit sich, aber auch Pflichten wie die Buchführungspflicht und die Offenlegungspflicht. Es ist wichtig, sich vor der Eintragung als Kaufmann über die damit verbundenen rechtlichen Konsequenzen zu informieren. **
Top-Angebote
Produkte zum Begriff Erlös:
-
Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus, Fachbücher von Winfried ZappKLEE-Rechnung anwendungsorientiert erläutert. Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schliessen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steueroptimierte Altersversorgung für Gesellschafts-Geschäftsführer und Unternehmer, Ratgeber von Ralf Linden, Thomas DommermuthDas Fachbuch "Steueroptimierte Altersversorgung für Gesellschafter-Geschäftsführer und Unternehmer" bietet eine umfassende und praxisorientierte Analyse der betrieblichen Altersversorgung. Es richtet sich an Vorstände, Geschäftsführer und Unternehmer, die sich mit den komplexen Anforderungen und Rahmenbedingungen der Altersvorsorge auseinandersetzen müssen. Der Ratgeber beleuchtet die rechtlichen und steuerrechtlichen Voraussetzungen, die für die optimale Gestaltung von Versorgungszusagen erforderlich sind. Dabei werden sowohl die Einrichtung neuer Versorgungsmodelle als auch die Anpassung bestehender Zusagen behandelt. Das Buch bietet konkrete Gestaltungshinweise und praxisnahe Lösungen, um die steuerlichen Auswirkungen der verschiedenen Unternehmensformen zu verstehen und zu optimieren. Aktuelle Rechtsprechung und Verwaltungsmeinungen werden kritisch analysiert, ergänzt durch zahlreiche Beispiele und Arbeitshilfen, die den Leser bei der Umsetzung unterstützen. Ein umfangreiches Stichwortverzeichnis ermöglicht eine schnelle Orientierung und erleichtert den Zugang zu spezifischen Themen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Ingenieur als GmbH-Geschäftsführer, Fachbücher von Sebastian Kaufmann, Andreas Sattler, Hans-Joachim BrollDas Fachbuch "Der Ingenieur als GmbH-Geschäftsführer" bietet eine umfassende und praxisnahe Einführung in die rechtlichen und steuerlichen Aspekte, die für Ingenieure, die als Geschäftsführer einer GmbH tätig sind, von Bedeutung sind. In der 8. Auflage wurden die Inhalte aktualisiert, um die neuesten rechtlichen Rahmenbedingungen und steuerlichen Regelungen zu berücksichtigen. Das Buch behandelt zentrale Themen wie Haftungsfragen, Sorgfaltspflichten und die Verantwortung gegenüber Dritten. Durch zahlreiche praxisnahe Beispiele und Fallstudien wird das Verständnis für komplexe rechtliche Zusammenhänge gefördert. Die klare und verständliche Sprache macht es auch für Nicht-Juristen zugänglich und bietet wertvolle Hinweise für die tägliche Praxis.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Unternehmer 365Für die Optimierung Ihrer Geschäftsabläufe WISO Unternehmer liefert Ihnen in einer Software die professionelle Unterstützung in den Bereichen Einkauf, Verkauf, Finanzen, Buchhaltung, Löhne und Gehälter, Steuer. Ideal für kleine und mittlere Unternehmen aller Branchen, die sich mit einer ERP-Software ausstatten möchten (Fachkenntnisse in den einzelnen Bereichen, wie z.B. Buchhaltung, sind erforderlich). Das Komplettpaket für Ihr Unternehmen! Mit WISO Unternehmer bilden Sie die Geschäftsprozesse Ihres Unternehmens professionell und sicher ab: angefangen bei Ein- und Verkauf über Liquiditätsplanung und Buchhaltung, bis hin zu Löhnen und Gehältern und den Jahresabschlüssen. Erstellen Sie Angebote und Aufträge, schreiben Sie Rechnungen und verbuchen Sie Zahlungsein- und ausgänge. Alles in einem Workflow - effektiv verzahnt in einer Software! Die monatliche- Lohn- un...289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Ist Umsatz und Erlös das gleiche?
Ist Umsatz und Erlös das gleiche? Umsatz bezieht sich in der Regel auf den Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, während Erlös den tatsächlichen Gewinn oder die Einnahmen eines Unternehmens nach Abzug der Kosten und Ausgaben darstellt. Der Umsatz ist also eine Kennzahl für die generierten Einnahmen, während der Erlös den tatsächlichen Gewinn des Unternehmens widerspiegelt. Es ist wichtig, zwischen Umsatz und Erlös zu unterscheiden, um die finanzielle Leistung eines Unternehmens genau zu bewerten und zu verstehen. In vielen Fällen können Umsatz und Erlös jedoch synonym verwendet werden, insbesondere im alltäglichen Sprachgebrauch. **
-
Wie kann der Erlös einer Veranstaltung am effektivsten gesteigert werden? Welche Faktoren beeinflussen den Erlös eines Unternehmens?
Der Erlös einer Veranstaltung kann am effektivsten gesteigert werden, indem man die Ticketpreise angemessen festlegt, Sponsoren gewinnt und zusätzliche Einnahmequellen wie Merchandising oder Verpflegung anbietet. Die Faktoren, die den Erlös eines Unternehmens beeinflussen, sind unter anderem die Nachfrage nach den angebotenen Produkten oder Dienstleistungen, die Wettbewerbssituation, die Effizienz der betrieblichen Abläufe und die Marketingstrategie. **
Ähnliche Suchbegriffe für Erlös
-
Kaufmann "Multi Mallet "Kaufmann" 139"Kaufmann Kombischlägel 139 mit Hartfilz, schwer, Modell Kaufmann, Kopfdurchmesser Trommelschlägel: 11mm, Kopfhöhe Trommelschlägel: 13mm, Kopfdurchmesser Hartfilz: 33,5mm, Kopfhöhe Hartfilz: 12mm, Buchenholz, Gesamtlänge: 41,7cm, Gewicht: 65g, handgefertigt in Österreich, Paar53,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaufmann "Multi Mallet "Kaufmann" 138"Kaufmann Kombischlägel 138 mit Hartfilz, leicht, Modell Kaufmann, Kopfdurchmesser Trommelschlägel: 9,5mm, Kopfhöhe Trommelschlägel: 14mm, Kopfdurchmesser Hartfilz: 33,5mm, Kopfhöhe Hartfilz: 12mm, Buchenholz, Gesamtlänge: 41,7cm, Gewicht: 53g, handgefertigt in Österreich, Paar53,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der GmbH-Geschäftsführer, Fachbücher von Rocco JulaDie Kenntnis der rechtlichen Rahmenbedingungen ist für Geschäftsführer unerlässlich, wenn sie ihre Aufgaben ordnungsgemäss erfüllen und Handlungsspielräume effektiv nutzen wollen. In dem Band werden zunächst die wichtigsten Aufgaben und ihre rechtlichen Grundlagen erläutert. Im zweiten Teil des Ratgebers steht der Anstellungsvertrag im Mittelpunkt, haftungs- und strafrechtliche Folgen werden im dritten Teil detailliert dargestellt. Die Neuauflage berücksichtigt die GmbH-Reform nach dem MoMiG. Mit Fallbeispielen, Tipps und Vertragsmustern.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **
-
Wer kann eingetragener Kaufmann sein?
Ein eingetragener Kaufmann kann eine natürliche Person sein, die ein Handelsgewerbe betreibt und ins Handelsregister eingetragen ist. Auch Personengesellschaften wie die offene Handelsgesellschaft (OHG) oder die Kommanditgesellschaft (KG) können als eingetragene Kaufleute gelten. Zudem können auch Kapitalgesellschaften wie die GmbH oder die AG unter bestimmten Voraussetzungen als eingetragene Kaufleute auftreten. Generell müssen alle Kaufleute, die im Handelsregister eingetragen sind, die Vorschriften des Handelsgesetzbuches (HGB) beachten und unterliegen somit den besonderen handelsrechtlichen Regelungen. **
-
Wie haftet ein eingetragener Kaufmann?
Ein eingetragener Kaufmann haftet grundsätzlich mit seinem gesamten Vermögen für die Verbindlichkeiten seines Unternehmens. Das bedeutet, dass er auch mit seinem Privatvermögen für geschäftliche Schulden haften kann. Diese Haftung wird als unbeschränkte Haftung bezeichnet. Es gibt jedoch die Möglichkeit, durch die Gründung einer GmbH oder einer anderen haftungsbeschränkten Gesellschaftsform die persönliche Haftung zu begrenzen. In diesem Fall haftet der Kaufmann nur mit dem Gesellschaftsvermögen. Es ist daher wichtig, die Haftungsrisiken als eingetragener Kaufmann zu kennen und gegebenenfalls Maßnahmen zur Haftungsbeschränkung zu ergreifen. **
-
Wann bin ich eingetragener Kaufmann?
Als eingetragener Kaufmann bist du im Handelsregister eingetragen und führst ein Handelsgewerbe. Dies bedeutet, dass du ein Gewerbetreibender bist, der kaufmännisch tätig ist und bestimmte gesetzliche Pflichten erfüllen muss. Um als eingetragener Kaufmann zu gelten, musst du entweder ein Handelsgewerbe betreiben und die Eintragung beantragen oder bestimmte Umsatz- und Gewinngrenzen überschreiten. Die Eintragung als Kaufmann bringt einige rechtliche Vorteile mit sich, aber auch Pflichten wie die Buchführungspflicht und die Offenlegungspflicht. Es ist wichtig, sich vor der Eintragung als Kaufmann über die damit verbundenen rechtlichen Konsequenzen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.