Domain eingetragener-kaufmann.de kaufen?
Wir ziehen mit dem Projekt
eingetragener-kaufmann.de um.
Sind Sie am Kauf der Domain
eingetragener-kaufmann.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eingetragener-kaufmann.de kaufen?
Wie berechnet man die Produktionsmenge?
Die Berechnung der Produktionsmenge hängt von verschiedenen Faktoren ab, wie beispielsweise der verfügbaren Produktionskapazität, der Nachfrage nach dem Produkt und den Produktionskosten. In der Regel wird die Produktionsmenge anhand einer Kosten-Nutzen-Analyse bestimmt, bei der die Kosten der Produktion mit dem erwarteten Nutzen oder Gewinn verglichen werden. Dabei werden auch mögliche Risiken und Unsicherheiten berücksichtigt. **
Bei welcher Produktionsmenge sind die Stückkosten minimal?
Die Stückkosten sind minimal, wenn die Produktionsmenge den Punkt erreicht, an dem die Gesamtkosten pro Einheit am niedrigsten sind. Dieser Punkt wird als das Minimum des Durchschnittskostenverlaufs bezeichnet. Es ist wichtig, die optimale Produktionsmenge zu finden, um die Rentabilität zu maximieren. **
Ähnliche Suchbegriffe für Produktionsmenge
Top-Angebote
Produkte zum Begriff Produktionsmenge:
-
Softeis Eismaschine - Gewerbliches Tischgerät - Produktionsmenge 20-28 L/h - Leistung 2200 W - Doppelbehälter 2×6 L - Vorkühlung - Selbstreinigung - LED-Display - SilberLeistungsstarke Tisch-Softeismaschine mit Vorkühlung für konstant frische Ergebnisse: produziert 20-28 L pro Stunde und liefert kontinuierlich 8-12 Portionen. Das integrierte Vorkühlsystem hält die Mischung bis zu 12 °C, verhindert Verderb und bewahrt Aroma - selbst bei hohen Umgebungstemperaturen oder über Nacht. Warum dieses Gerät überzeugt Vorkühlung für maximale Frische und SicherheitKontinuierliche Trichterumwälzung für samtige KonsistenzDrei Auslässe für mehrere GeschmacksrichtungenSchnelle Gefrierzyklen für SpitzenzeitenEinfache Steuerung mit LED-Display und SelbstreinigungRobuste Edelstahlausführung, hygienisch und pflegeleicht Frische auf Knopfdruck Die Vorkühlung senkt die Mischtemperatur auf bis zu 12 °C. So bleiben Zutaten länger frisch, das Risiko von Keimen sinkt und die Qualität bleibt stabil - ideal für Pausen, Nachtschichten und warme Umgebungen. Gleichmäßig cremiges Ergebnis Die kontinuierliche Umwälzung im 6-Liter-Trichter verhindert Eisbildung und Ablagerungen. Dadu2621,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GmbH-GeschäftsführerGmbH-Geschäftsführer , Rechts- und Steuerberatung, Vertragsgestaltung. , Tagfahrleuchten > Beleuchtung , Auflage: 11. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Mohr, Randolf, Auflage: 20011, Auflage/Ausgabe: 11. neu bearbeitete Auflage 2020, Keyword: Altersversorgung; Anstellungsvertrag; Erläuterungen; Haftung; Handbuch; Insolvenzordnung; Organstellung; Sozialversicherung; Steuerpflichten; Geschäftsführer; Gesellschaft; GmbH; Insolvenz; Liquidation; Vertrag: Liquidation; Zivilrecht; Arbeitsrecht; Sozialversicherungsrecht; Insolvenzrecht; Strafrecht; Compliance; verdeckte Gewinnausschüttung; Ruhegeldzusage, Fachschema: Führung / Geschäftsführung~Geschäftsführung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Vertragsrecht~Gesellschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 387, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 30, Gewicht: 883, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504321802 9783504321741 9783504321734 9783504321727 9783504630560 9783504630553, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,84,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
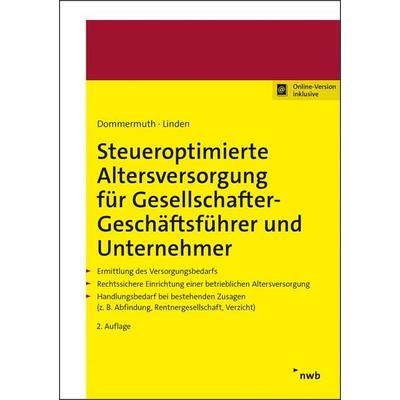
Steueroptimierte Altersversorgung für Gesellschafts-Geschäftsführer und Unternehmer, Ratgeber von Ralf Linden, Thomas DommermuthDas Fachbuch "Steueroptimierte Altersversorgung für Gesellschafter-Geschäftsführer und Unternehmer" bietet eine umfassende und praxisorientierte Analyse der betrieblichen Altersversorgung. Es richtet sich an Vorstände, Geschäftsführer und Unternehmer, die sich mit den komplexen Anforderungen und Rahmenbedingungen der Altersvorsorge auseinandersetzen müssen. Der Ratgeber beleuchtet die rechtlichen und steuerrechtlichen Voraussetzungen, die für die optimale Gestaltung von Versorgungszusagen erforderlich sind. Dabei werden sowohl die Einrichtung neuer Versorgungsmodelle als auch die Anpassung bestehender Zusagen behandelt. Das Buch bietet konkrete Gestaltungshinweise und praxisnahe Lösungen, um die steuerlichen Auswirkungen der verschiedenen Unternehmensformen zu verstehen und zu optimieren. Aktuelle Rechtsprechung und Verwaltungsmeinungen werden kritisch analysiert, ergänzt durch zahlreiche Beispiele und Arbeitshilfen, die den Leser bei der Umsetzung unterstützen. Ein umfangreiches Stichwortverzeichnis ermöglicht eine schnelle Orientierung und erleichtert den Zugang zu spezifischen Themen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steueroptimierte Altersversorgung für Gesellschafter-Geschäftsführer und Unternehmer, Set von Thomas Dommermuth,Ralf Linden, Nwb Verlag,Steueroptimierte Altersversorgung Für Gesellschafter-geschäftsführer Und Unternehmer, Set Von Thomas Dommermuth,ralf Linden, Nwb Verlag, 978-3-482-64552-5, Seitenanzahl: 59999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
-
Wie berechnet man die Grenzkosten bei einer bestimmten Produktionsmenge?
Um die Grenzkosten bei einer bestimmten Produktionsmenge zu berechnen, müssen die zusätzlichen Kosten ermittelt werden, die entstehen, wenn eine zusätzliche Einheit des Produkts produziert wird. Dies kann erreicht werden, indem die Gesamtkosten für die Produktion einer bestimmten Menge von der Gesamtkosten für die Produktion einer um eine Einheit größeren Menge abgezogen werden. Die Differenz zwischen diesen beiden Werten gibt die Grenzkosten für die zusätzliche Einheit an. **
-
Wie wirkt sich die Produktionsmenge auf den Stückpreis aus?
Je höher die Produktionsmenge, desto geringer sind in der Regel die Stückkosten, da Fixkosten auf eine größere Anzahl von Einheiten verteilt werden können. Dadurch sinkt der Stückpreis. Bei geringerer Produktionsmenge steigen die Stückkosten, da Fixkosten auf weniger Einheiten verteilt werden müssen, was zu einem höheren Stückpreis führt. **
-
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **

Wer kann eingetragener Kaufmann sein?
Ein eingetragener Kaufmann kann eine natürliche Person sein, die ein Handelsgewerbe betreibt und ins Handelsregister eingetragen ist. Auch Personengesellschaften wie die offene Handelsgesellschaft (OHG) oder die Kommanditgesellschaft (KG) können als eingetragene Kaufleute gelten. Zudem können auch Kapitalgesellschaften wie die GmbH oder die AG unter bestimmten Voraussetzungen als eingetragene Kaufleute auftreten. Generell müssen alle Kaufleute, die im Handelsregister eingetragen sind, die Vorschriften des Handelsgesetzbuches (HGB) beachten und unterliegen somit den besonderen handelsrechtlichen Regelungen. **
Wie haftet ein eingetragener Kaufmann?
Ein eingetragener Kaufmann haftet grundsätzlich mit seinem gesamten Vermögen für die Verbindlichkeiten seines Unternehmens. Das bedeutet, dass er auch mit seinem Privatvermögen für geschäftliche Schulden haften kann. Diese Haftung wird als unbeschränkte Haftung bezeichnet. Es gibt jedoch die Möglichkeit, durch die Gründung einer GmbH oder einer anderen haftungsbeschränkten Gesellschaftsform die persönliche Haftung zu begrenzen. In diesem Fall haftet der Kaufmann nur mit dem Gesellschaftsvermögen. Es ist daher wichtig, die Haftungsrisiken als eingetragener Kaufmann zu kennen und gegebenenfalls Maßnahmen zur Haftungsbeschränkung zu ergreifen. **
Top-Angebote
Produkte zum Begriff Produktionsmenge:
-
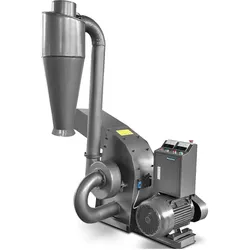
Wiesenfield, Holzspalter + Häcksler, Hammermühle 11 kW Produktionsmenge max. 300 - 700 kg/h PelletherstellungDie Hammermühle mahlt Getreide und Holzspäne schnell und effektiv. Der Hammerbrecher für die Pelletproduktion beeindruckt durch seine einfache Handhabung, einen grossen Trichter und eine robuste Bauweise, die eine schnelle Produktion und Weiterverarbeitung des Mahlguts ermöglicht. Die stabilen Füsse garantieren jederzeit eine sichere Produktion. Mit einer Leistung von 11 kW treibt der Motor die 16 Hämmer in der Mühle an, die eine Drehzahl von 2982 U/min erreichen. Dank der erstklassigen Leistungswerte können Sie mit der Hammermühle eine Produktionsrate von 300 bis 700 kg/h erzielen. Beachten Sie, dass die Menge von der Art des Getreides oder Rohmaterials sowie dem Feuchtigkeitsgehalt des Materials abhängt. Für die besten Ergebnisse sollte die Feuchtigkeit 15 % nicht überschreiten. Die Zentrifugalkräfte, die während des Mahlens auf das Mahlgut wirken, treiben die Körner gegen das äussere Sieb. Die Grösse der Löcher im Sieb bestimmt, wie grob Ihre Mühle sein wird. Löcher mit Durchmessern von 4 und 6 mm sind für die Hammermühle erhältlich. Das fertige Mahlgut wird gezielt mit einem Zyklon aufgefüllt. Technische Details: - Phasenbereich: 3-phasig: 380 V - Frequenz: 50 Hz - Material: Kohlenstoffstahl, Gusseisen - Farbe: grün - Max. Leistung: 11 kW - Produktion: 300 - 700 kg/h - Abmessungen Sieb: 680 x 280 mm - Sieblochgrösse: 4, 6 mm - Neigungswinkel einstellbar: 180° - Anzahl der Hämmer: 16 - Auswahl der Maschenmasse: 1,8 - 10 mm - Toleranz Feuchtigkeitsgehalt: 8 - 15% - Drehzahl Motor: 2982 U/min Lieferumfang: Hammermühle WIE-PM-2800, Zyklon, kurzes Metallrohr, Zuführtrichter, 2 Siebe (Lochgrössen 4 / 6 mm), Bedienungsanleitung.1999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
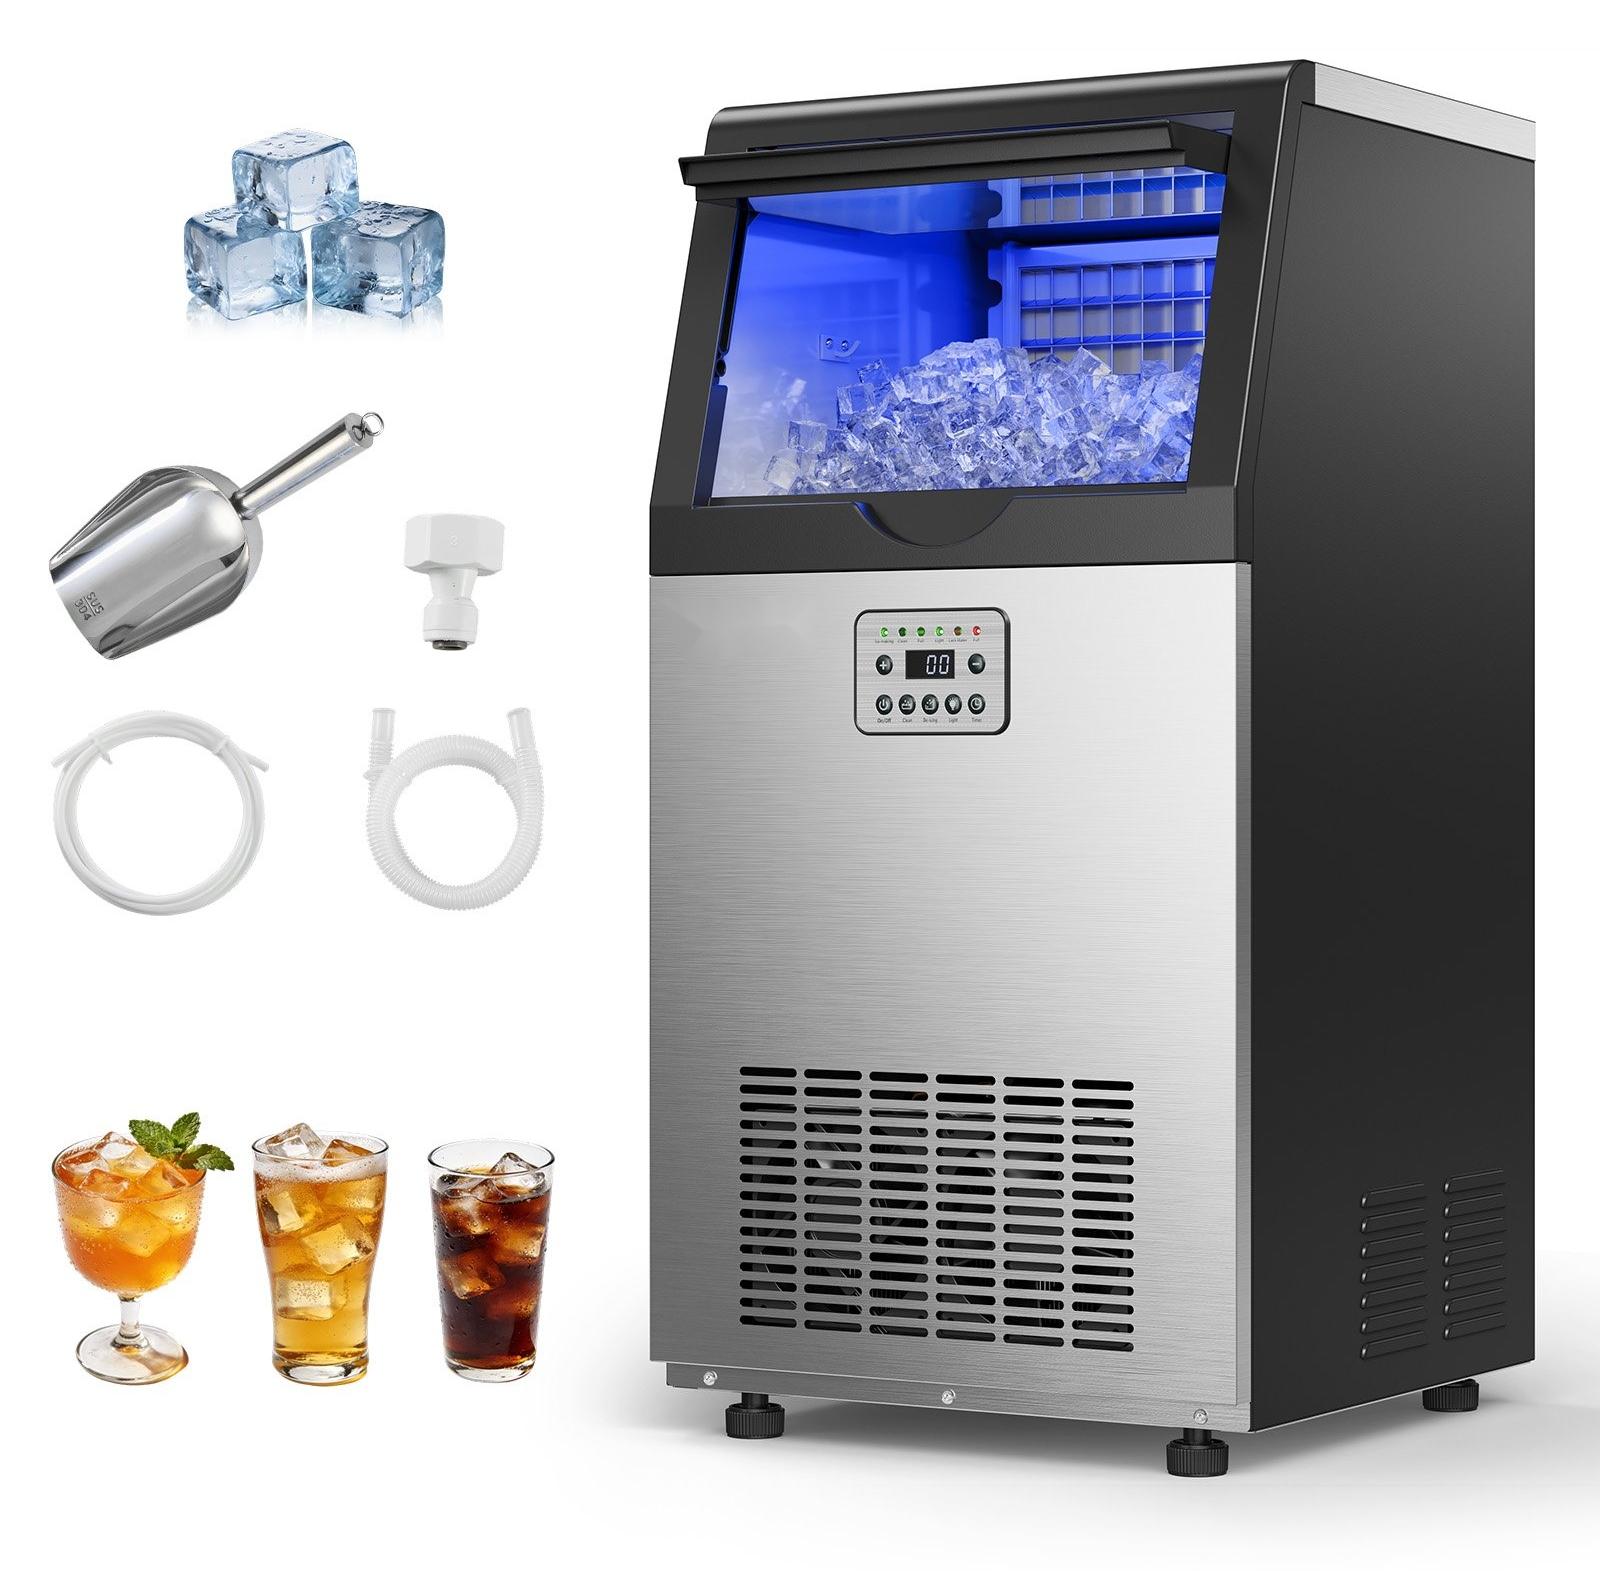
Eiswürfelmaschine - Gastro Eiswürfelbereiter - Produktionsmenge 45 kg/24 h - Eisvorrat 14 kg - Edelstahlgehäuse - LED-Display - SelbstreinigungLeistungsstarke gewerbliche Eismaschine für konstant frische Eiswürfel: produziert bis zu 45 kg Eis pro Tag und liefert in 8-10 Minuten 36 klare, quadratische Würfel. Mit 14 kg Speicher für hohe Spitzenzeiten bleibt der Betrieb in Bar, Küche oder Café zuverlässig und effizient. Warum dieses Modell wählen? Hohe Tagesleistung und großer Speicher für reibungslose AbläufeStarke Isolierung und Edelstahlgehäuse für lange EisfrischeEinstellbare Eisdicke für Getränke, Cocktails, Smoothies und SeafoodIntelligentes LED-Bedienfeld mit Timer und SelbstreinigungFlexibel: freistehend oder unterbaufähig, verstellbare Standfüße Konstante Verfügbarkeit Mit bis zu 45 kg Eis pro 24 Stunden und einem 14-kg-Speicher decken Sie Stoßzeiten souverän ab-ideal für mehr als 600 Getränke täglich. Die schnelle Produktionszeit von 8-10 Minuten pro Charge hält den Service am Laufen. Langanhaltende Frische Cyclopentan-Isolierung und robustes Edelstahlgehäuse reduzieren Wärmeaufnahme effektiv. Selbst im ausgeschaltete529,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Softeis Eismaschine - Gewerbliches Tischgerät - Produktionsmenge 20-28 L/h - Leistung 2200 W - Doppelbehälter 2×6 L - Vorkühlung - Selbstreinigung - LED-Display - SilberLeistungsstarke Tisch-Softeismaschine mit Vorkühlung für konstant frische Ergebnisse: produziert 20-28 L pro Stunde und liefert kontinuierlich 8-12 Portionen. Das integrierte Vorkühlsystem hält die Mischung bis zu 12 °C, verhindert Verderb und bewahrt Aroma - selbst bei hohen Umgebungstemperaturen oder über Nacht. Warum dieses Gerät überzeugt Vorkühlung für maximale Frische und SicherheitKontinuierliche Trichterumwälzung für samtige KonsistenzDrei Auslässe für mehrere GeschmacksrichtungenSchnelle Gefrierzyklen für SpitzenzeitenEinfache Steuerung mit LED-Display und SelbstreinigungRobuste Edelstahlausführung, hygienisch und pflegeleicht Frische auf Knopfdruck Die Vorkühlung senkt die Mischtemperatur auf bis zu 12 °C. So bleiben Zutaten länger frisch, das Risiko von Keimen sinkt und die Qualität bleibt stabil - ideal für Pausen, Nachtschichten und warme Umgebungen. Gleichmäßig cremiges Ergebnis Die kontinuierliche Umwälzung im 6-Liter-Trichter verhindert Eisbildung und Ablagerungen. Dadu2621,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GmbH-GeschäftsführerGmbH-Geschäftsführer , Rechts- und Steuerberatung, Vertragsgestaltung. , Tagfahrleuchten > Beleuchtung , Auflage: 11. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Mohr, Randolf, Auflage: 20011, Auflage/Ausgabe: 11. neu bearbeitete Auflage 2020, Keyword: Altersversorgung; Anstellungsvertrag; Erläuterungen; Haftung; Handbuch; Insolvenzordnung; Organstellung; Sozialversicherung; Steuerpflichten; Geschäftsführer; Gesellschaft; GmbH; Insolvenz; Liquidation; Vertrag: Liquidation; Zivilrecht; Arbeitsrecht; Sozialversicherungsrecht; Insolvenzrecht; Strafrecht; Compliance; verdeckte Gewinnausschüttung; Ruhegeldzusage, Fachschema: Führung / Geschäftsführung~Geschäftsführung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Vertragsrecht~Gesellschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 387, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 30, Gewicht: 883, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504321802 9783504321741 9783504321734 9783504321727 9783504630560 9783504630553, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,84,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Produktionsmenge?
Die Berechnung der Produktionsmenge hängt von verschiedenen Faktoren ab, wie beispielsweise der verfügbaren Produktionskapazität, der Nachfrage nach dem Produkt und den Produktionskosten. In der Regel wird die Produktionsmenge anhand einer Kosten-Nutzen-Analyse bestimmt, bei der die Kosten der Produktion mit dem erwarteten Nutzen oder Gewinn verglichen werden. Dabei werden auch mögliche Risiken und Unsicherheiten berücksichtigt. **
-
Bei welcher Produktionsmenge sind die Stückkosten minimal?
Die Stückkosten sind minimal, wenn die Produktionsmenge den Punkt erreicht, an dem die Gesamtkosten pro Einheit am niedrigsten sind. Dieser Punkt wird als das Minimum des Durchschnittskostenverlaufs bezeichnet. Es ist wichtig, die optimale Produktionsmenge zu finden, um die Rentabilität zu maximieren. **
-
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
-
Wie berechnet man die Grenzkosten bei einer bestimmten Produktionsmenge?
Um die Grenzkosten bei einer bestimmten Produktionsmenge zu berechnen, müssen die zusätzlichen Kosten ermittelt werden, die entstehen, wenn eine zusätzliche Einheit des Produkts produziert wird. Dies kann erreicht werden, indem die Gesamtkosten für die Produktion einer bestimmten Menge von der Gesamtkosten für die Produktion einer um eine Einheit größeren Menge abgezogen werden. Die Differenz zwischen diesen beiden Werten gibt die Grenzkosten für die zusätzliche Einheit an. **
Ähnliche Suchbegriffe für Produktionsmenge
-
Steueroptimierte Altersversorgung für Gesellschafts-Geschäftsführer und Unternehmer, Ratgeber von Ralf Linden, Thomas DommermuthDas Fachbuch "Steueroptimierte Altersversorgung für Gesellschafter-Geschäftsführer und Unternehmer" bietet eine umfassende und praxisorientierte Analyse der betrieblichen Altersversorgung. Es richtet sich an Vorstände, Geschäftsführer und Unternehmer, die sich mit den komplexen Anforderungen und Rahmenbedingungen der Altersvorsorge auseinandersetzen müssen. Der Ratgeber beleuchtet die rechtlichen und steuerrechtlichen Voraussetzungen, die für die optimale Gestaltung von Versorgungszusagen erforderlich sind. Dabei werden sowohl die Einrichtung neuer Versorgungsmodelle als auch die Anpassung bestehender Zusagen behandelt. Das Buch bietet konkrete Gestaltungshinweise und praxisnahe Lösungen, um die steuerlichen Auswirkungen der verschiedenen Unternehmensformen zu verstehen und zu optimieren. Aktuelle Rechtsprechung und Verwaltungsmeinungen werden kritisch analysiert, ergänzt durch zahlreiche Beispiele und Arbeitshilfen, die den Leser bei der Umsetzung unterstützen. Ein umfangreiches Stichwortverzeichnis ermöglicht eine schnelle Orientierung und erleichtert den Zugang zu spezifischen Themen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steueroptimierte Altersversorgung für Gesellschafter-Geschäftsführer und Unternehmer, Set von Thomas Dommermuth,Ralf Linden, Nwb Verlag,Steueroptimierte Altersversorgung Für Gesellschafter-geschäftsführer Und Unternehmer, Set Von Thomas Dommermuth,ralf Linden, Nwb Verlag, 978-3-482-64552-5, Seitenanzahl: 59999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
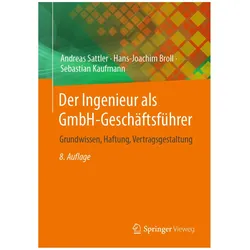
Der Ingenieur als GmbH-Geschäftsführer, Fachbücher von Sebastian Kaufmann, Andreas Sattler, Hans-Joachim BrollDas Fachbuch "Der Ingenieur als GmbH-Geschäftsführer" bietet eine umfassende und praxisnahe Einführung in die rechtlichen und steuerlichen Aspekte, die für Ingenieure, die als Geschäftsführer einer GmbH tätig sind, von Bedeutung sind. In der 8. Auflage wurden die Inhalte aktualisiert, um die neuesten rechtlichen Rahmenbedingungen und steuerlichen Regelungen zu berücksichtigen. Das Buch behandelt zentrale Themen wie Haftungsfragen, Sorgfaltspflichten und die Verantwortung gegenüber Dritten. Durch zahlreiche praxisnahe Beispiele und Fallstudien wird das Verständnis für komplexe rechtliche Zusammenhänge gefördert. Die klare und verständliche Sprache macht es auch für Nicht-Juristen zugänglich und bietet wertvolle Hinweise für die tägliche Praxis.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Influencer als Gewerbetreibender, Kaufmann und Unternehmer, Taschenbuch von Olga Diesendorf, GRIN, 978-3-346-80775-5Influencer Als Gewerbetreibender, Kaufmann Und Unternehmer, Taschenbuch Von Olga Diesendorf, Grin, 978-3-346-80775-5, Seitenanzahl: 4417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Produktionsmenge auf den Stückpreis aus?
Je höher die Produktionsmenge, desto geringer sind in der Regel die Stückkosten, da Fixkosten auf eine größere Anzahl von Einheiten verteilt werden können. Dadurch sinkt der Stückpreis. Bei geringerer Produktionsmenge steigen die Stückkosten, da Fixkosten auf weniger Einheiten verteilt werden müssen, was zu einem höheren Stückpreis führt. **
-
Ist ein eingetragener Kaufmann Bilanzierungspflichtig?
Ist ein eingetragener Kaufmann Bilanzierungspflichtig? Ja, ein eingetragener Kaufmann ist bilanzierungspflichtig gemäß § 238 HGB. Das bedeutet, dass er verpflichtet ist, eine Bilanz sowie eine Gewinn- und Verlustrechnung aufzustellen. Diese müssen den gesetzlichen Anforderungen entsprechen und bestimmte Mindestinhalte aufweisen. Die Bilanzierungspflicht dient der Transparenz und der Sicherstellung einer ordnungsgemäßen Buchführung. Verstöße gegen die Bilanzierungspflicht können zu rechtlichen Konsequenzen führen. **
-
Wer kann eingetragener Kaufmann sein?
Ein eingetragener Kaufmann kann eine natürliche Person sein, die ein Handelsgewerbe betreibt und ins Handelsregister eingetragen ist. Auch Personengesellschaften wie die offene Handelsgesellschaft (OHG) oder die Kommanditgesellschaft (KG) können als eingetragene Kaufleute gelten. Zudem können auch Kapitalgesellschaften wie die GmbH oder die AG unter bestimmten Voraussetzungen als eingetragene Kaufleute auftreten. Generell müssen alle Kaufleute, die im Handelsregister eingetragen sind, die Vorschriften des Handelsgesetzbuches (HGB) beachten und unterliegen somit den besonderen handelsrechtlichen Regelungen. **
-
Wie haftet ein eingetragener Kaufmann?
Ein eingetragener Kaufmann haftet grundsätzlich mit seinem gesamten Vermögen für die Verbindlichkeiten seines Unternehmens. Das bedeutet, dass er auch mit seinem Privatvermögen für geschäftliche Schulden haften kann. Diese Haftung wird als unbeschränkte Haftung bezeichnet. Es gibt jedoch die Möglichkeit, durch die Gründung einer GmbH oder einer anderen haftungsbeschränkten Gesellschaftsform die persönliche Haftung zu begrenzen. In diesem Fall haftet der Kaufmann nur mit dem Gesellschaftsvermögen. Es ist daher wichtig, die Haftungsrisiken als eingetragener Kaufmann zu kennen und gegebenenfalls Maßnahmen zur Haftungsbeschränkung zu ergreifen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.